親から土地や家を相続することになったとき、「高額な相続税がかかるのでは…」と不安になる方も多いでしょう。
特に土地は現金と違い、すぐ分割して納税することが難しいため、生活基盤を失うリスクがあります。
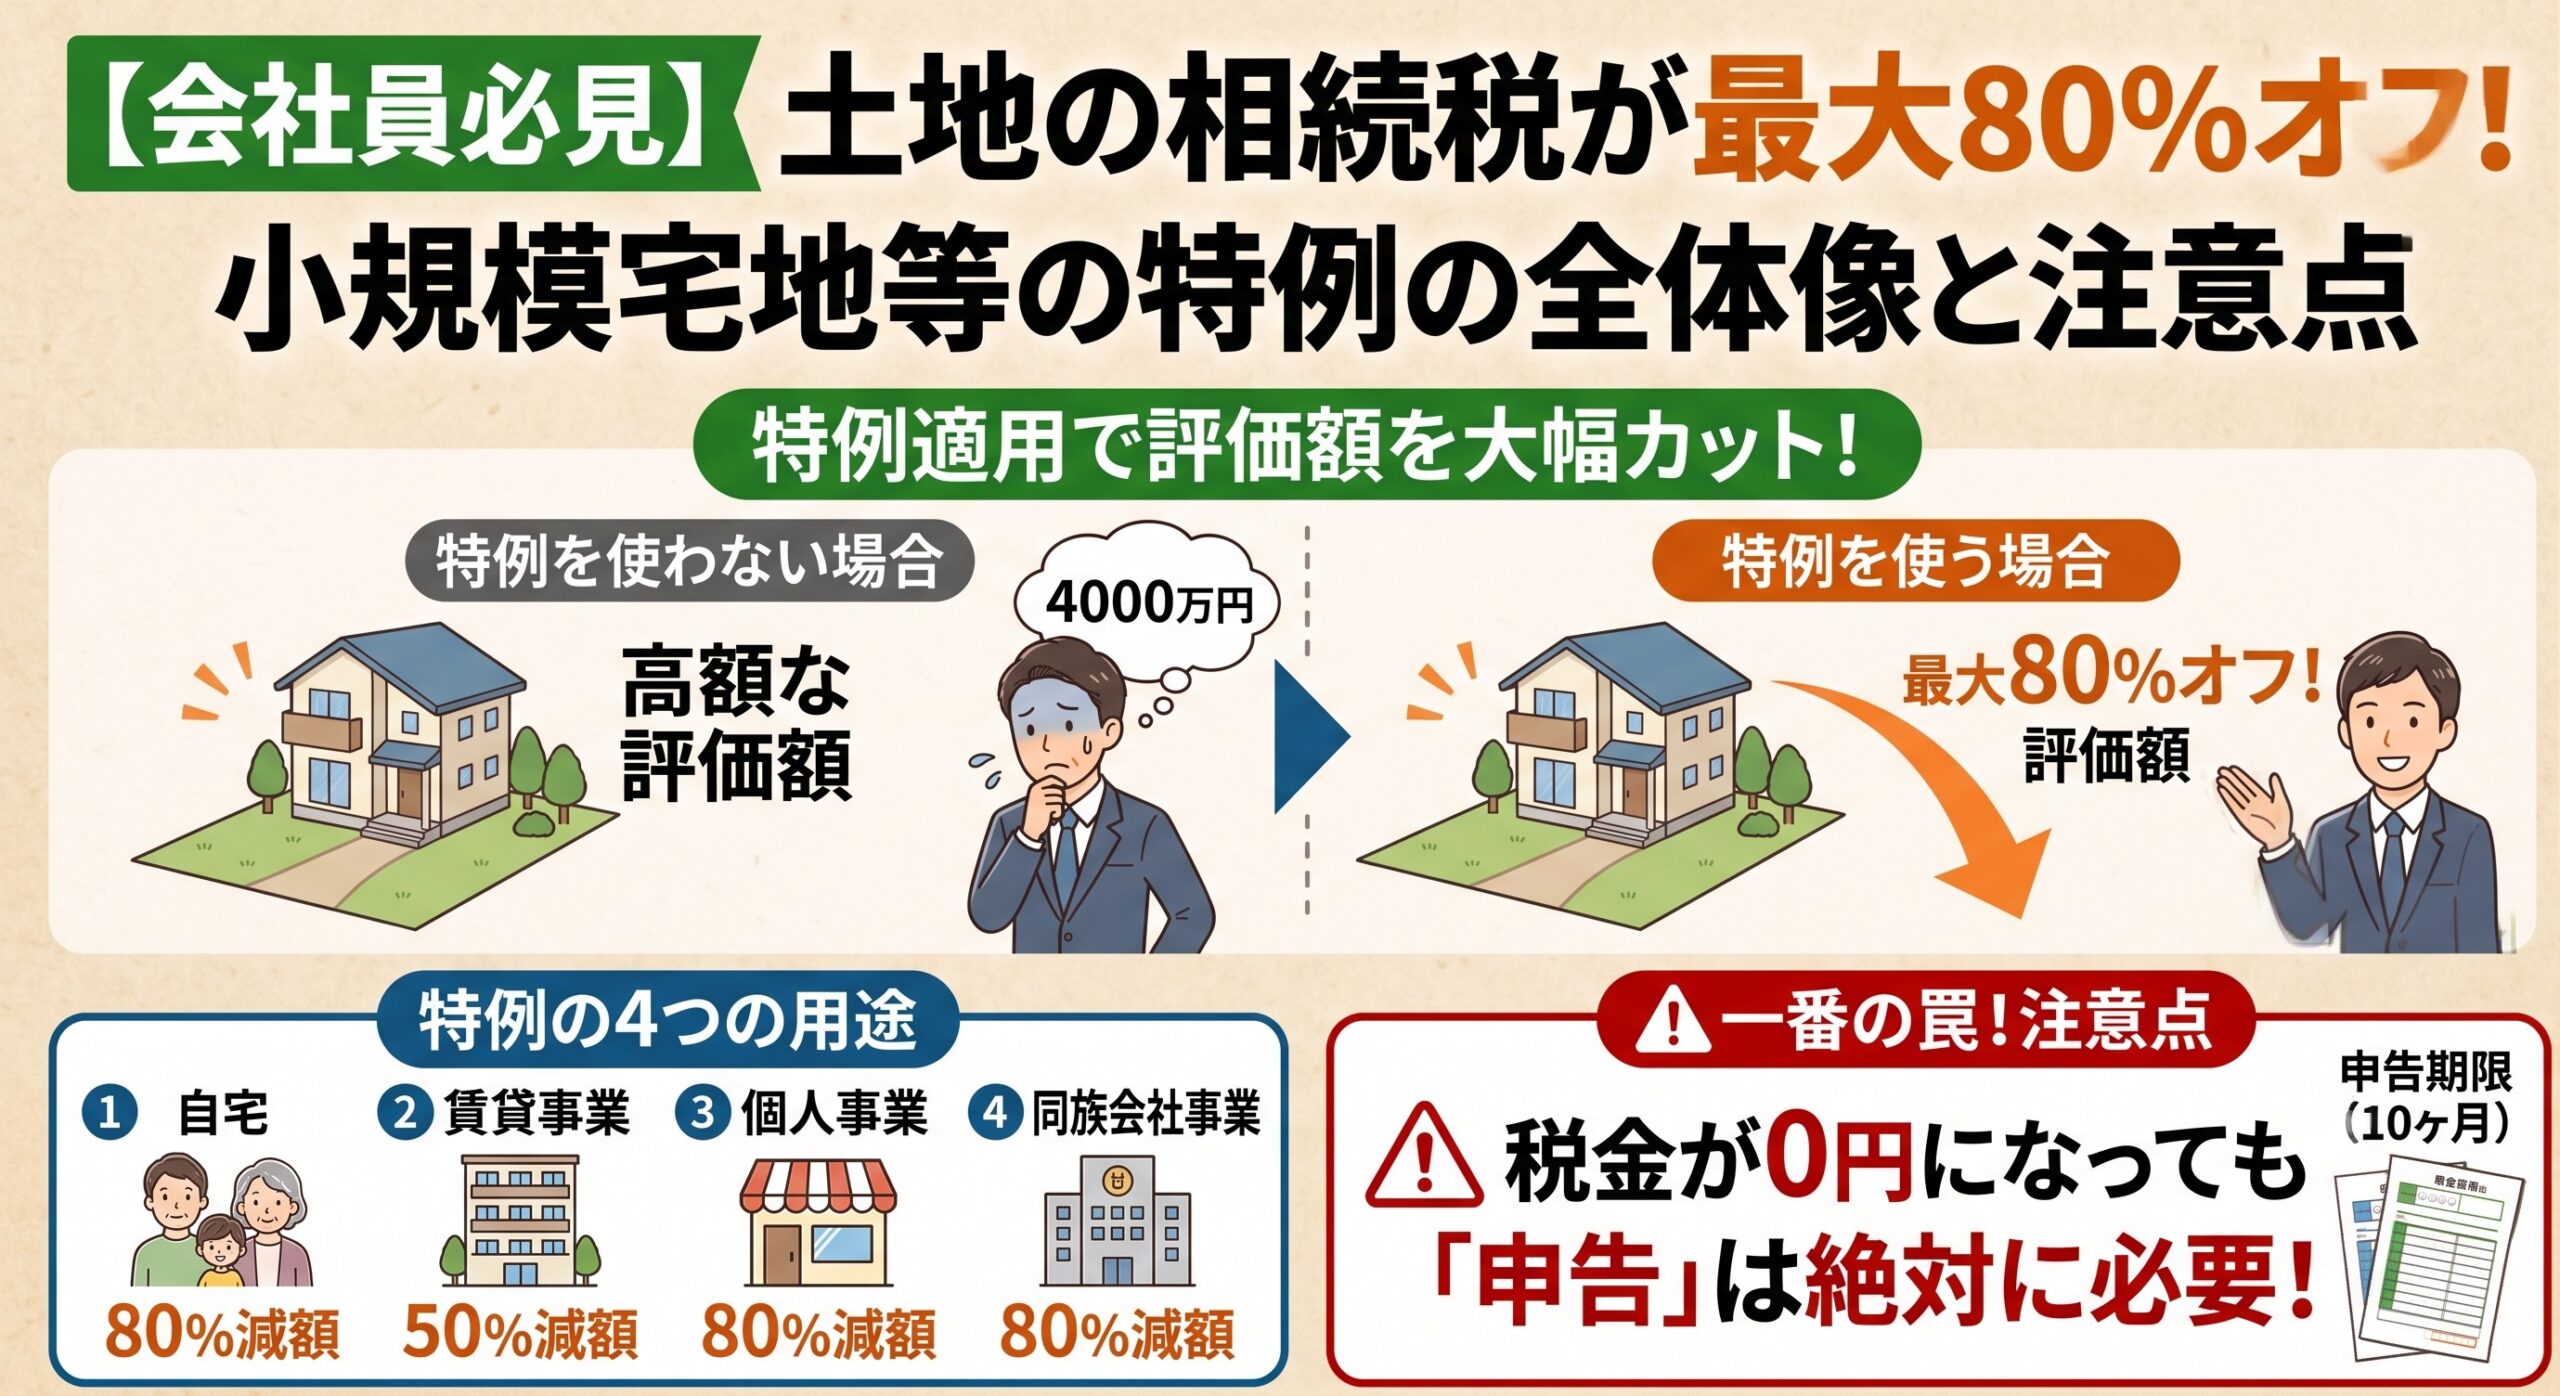
そこで国は、土地の評価額を最大80%も引き下げる「小規模宅地等の特例」を用意しています。
実はこの特例、「土地の使い道」によって4つの種類に分かれており、それぞれ適用条件が全く異なります。
この記事では、現役税理士の視点から「4つの種類の違い」から「75万円が0円になる具体例」、そして「0円でも申告が必要な鉄則」まで、全体像を分かりやすく解説します。
小規模宅地等の特例とは?(土地の税金を最大8割カットする制度)
小規模宅地等の特例とは、ひとことで言うと「亡くなった方が使っていた土地を相続する場合、一定の要件を満たせば土地の相続税評価額を最大80%減額できる制度」です。
なぜ国はこんなに大幅な割引をしてくれるのか?
土地は現金と違ってすぐに売ってお金に換えることができません。
もし「自宅の土地」や「商売をしている土地」に高額な相続税がかかり、税金を払うために土地を売らざるを得なくなったら、遺された家族は住む場所や収入源を失ってしまいます。
そうした事態を防ぎ、遺族の生活基盤や事業を守るために、国が一定の配慮として設けているのがこの特例です。
土地の用途に合わせて選ぶ「4つの種類」
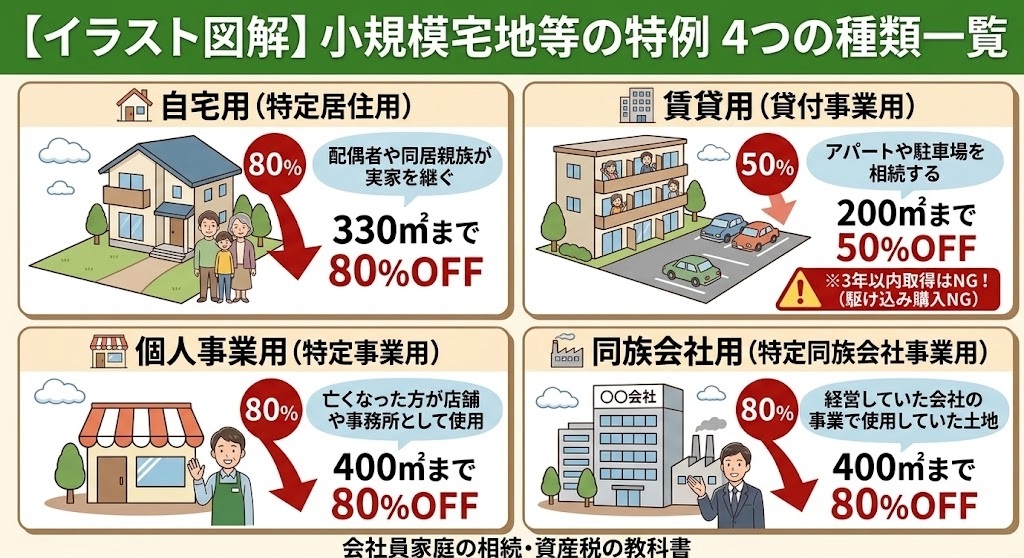
小規模宅地等の特例は、その土地をどのような目的で使っていたかによって以下の4つの種類に分かれます。
| 種類(正式名称) | 土地の主な用途 | 対象となる面積の上限 | 減額される割合 |
|---|---|---|---|
| ① 自宅用の土地 (特定居住用宅地等) | 亡くなった方が自宅として使っていた土地 | 330㎡(約100坪) | 80%減額 |
| ② 賃貸用の土地 (貸付事業用宅地等) | アパートや駐車場など賃貸していた土地 | 200㎡(約60坪) | 50%減額 |
| ③ 個人事業用の土地 (特定事業用宅地等) | 個人事業の店舗や事務所として使っていた土地 | 400㎡(約120坪) | 80%減額 |
| ④ 同族会社の事業用土地 (特定同族会社事業用宅地等) | 経営していた会社(同族会社)の事業で使っていた土地 | 400㎡(約120坪) | 80%減額 |
最も利用頻度が高いのは「① 自宅用の土地(特定居住用宅地等)」です。配偶者や同居していた親族が実家の土地を引き継ぐ場合、約100坪までのエリアであれば土地の評価額を8割も減額できます。
【具体例】特例を使うと相続税はいくら変わる?(実際の試算例)
実際の数字を使って、特例の節税効果を試算してみましょう。
- 相続人:母、子(計2名)
- 相続財産:自宅土地 4,000万円、建物 500万円、預金 2,000万円(合計 6,500万円)
- 遺産分割:自宅土地・建物は母が相続、預金は子が相続
法定相続人が2名のため、相続税のボーダーライン(基礎控除額)は4,200万円(3,000万円 + 600万円 × 2人)となります。
パターンA:特例を使わない場合
- 遺産総額:6,500万円(基礎控除4,200万円をオーバー)
- 相続税の総額:245万円
- 実際の納付税額:
- 母:0円(※「配偶者の税額軽減」が適用されるため)
- 子:75万3,800円
特例を使わない場合、預金2,000万円を相続した子は約75万円の相続税を納める必要があります。
パターンB:小規模宅地等の特例(自宅用:80%減額)を使う場合
- 自宅土地の評価額:4,000万円 ➔ 800万円(80%オフ!)
- 減額後の遺産総額:800万円 + 500万円 + 2,000万円 = 3,300万円
- 実際の納付税額:
- 母:0円
- 子:0円
減額後の遺産総額(3,300万円)が基礎控除額(4,200万円)を下回るため、子も含めて相続税は0円になります!
このように、特例を活用することで何十万円〜何百万円もの税金を減らせる(またはゼロにできる)ケースが多く存在します。
【超重要】特例を使うための2つの鉄則(遺産分割と申告手続き)
小規模宅地等の特例を適用するためには、最後に非常に重要な手続き上のルールがあります。
1. 申告期限までに「遺産分割」が成立していること
この特例は、「誰がその土地を引き継ぐか」が正式に決まっていない(未分割の)状態では適用できません。
相続開始から10ヶ月以内の申告期限までに、遺産分割協議を終え、「遺産分割協議書」と「相続人全員の印鑑証明書」を用意して申告書に添付する必要があります。
2. 税金が0円になっても「相続税の申告書」を提出すること
この特例を使った結果、相続税が0円になったとしても、税務署へ相続税の申告書を提出しなければ特例は適用されません。
「税金が0円だから何もしなくていいや」と申告せずに放置してしまうと、後から特例の適用を拒否され、4,000万円の土地評価額のまま計算された高額な相続税とペナルティ(無申告加算税など)が課されるおそれがあります。必ず10ヶ月の期限内に申告手続きを行いましょう。
まとめ
土地を相続する際の強力な味方である「小規模宅地等の特例」のポイントをまとめます。
- 自宅や事業用の土地評価額を最大80%減額できる制度
- 用途に合わせて4つの種類(自宅・賃貸・個人事業・同族会社)がある
- 特例を使うことで、子の納める税金が0円になるような大きな節税効果がある
- 申告期限までに遺産分割協議を終え、取得者を決定する
- 税金が0円になっても、期限内(10か月以内)に「相続税の申告」が必須!
小規模宅地等の特例は非常に大きな節税効果がありますが、「誰がその土地を引き継ぐか」「同居していたか」など、要件の判定が複雑なケースが多く存在します。
適用できるか不安な場合や、正しく申告書類を作成したい場合は、早めに相続専門の税理士へ相談することをおすすめします。
【出典・一次情報(参考)】
コメント