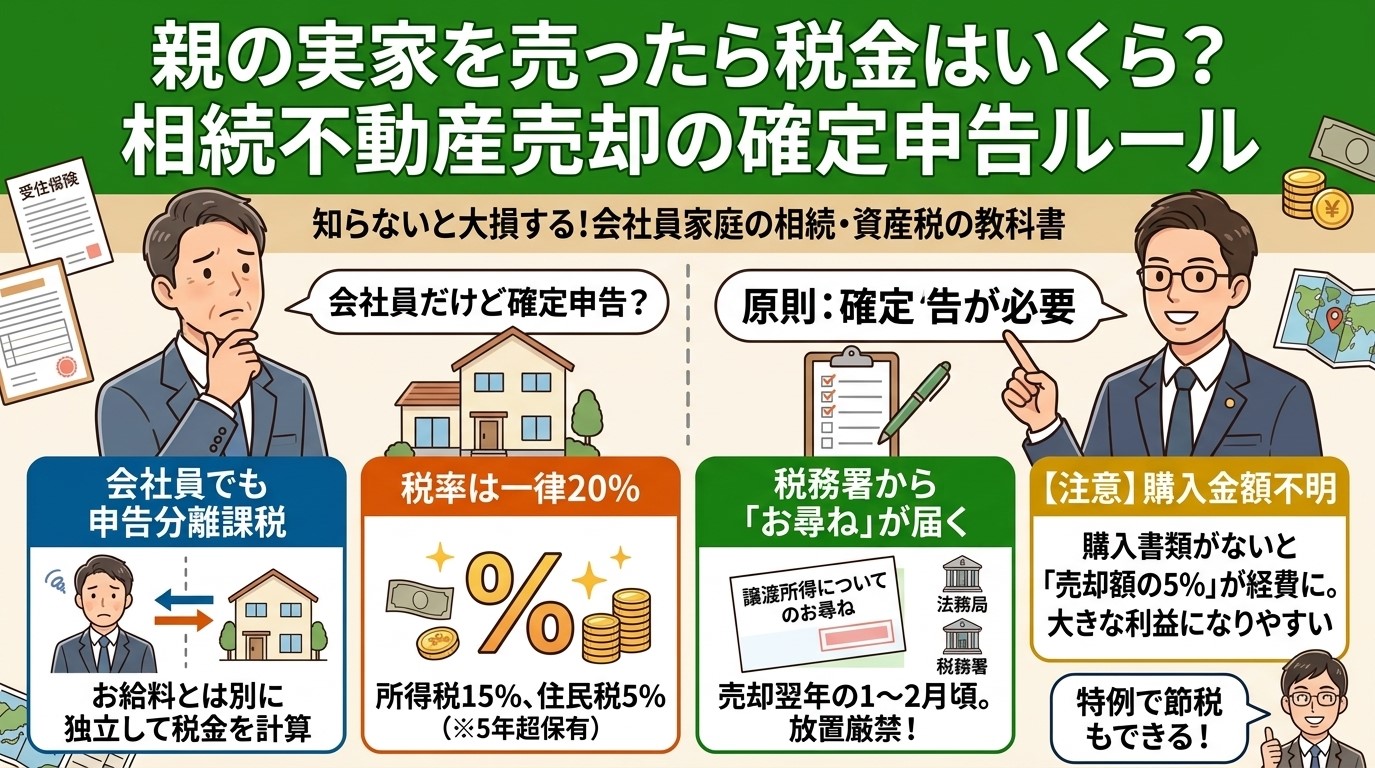
親から相続した実家や土地を売却したとき、多くの方から寄せられるのが「自分は会社員だけど、不動産を売ったら確定申告が必要なの?」という疑問です。
結論から言うと、相続した不動産を売却した場合、原則として確定申告が必要になります。
「会社員だから年末調整で終わると思っていた」「いくら税金がかかるのか不安」という方に向けて、相続した不動産を売ったときの税金の仕組みや計算方法、知っておくべき注意点をわかりやすく解説します。
不動産を売ったときの税金は「お給料」と分けて計算する
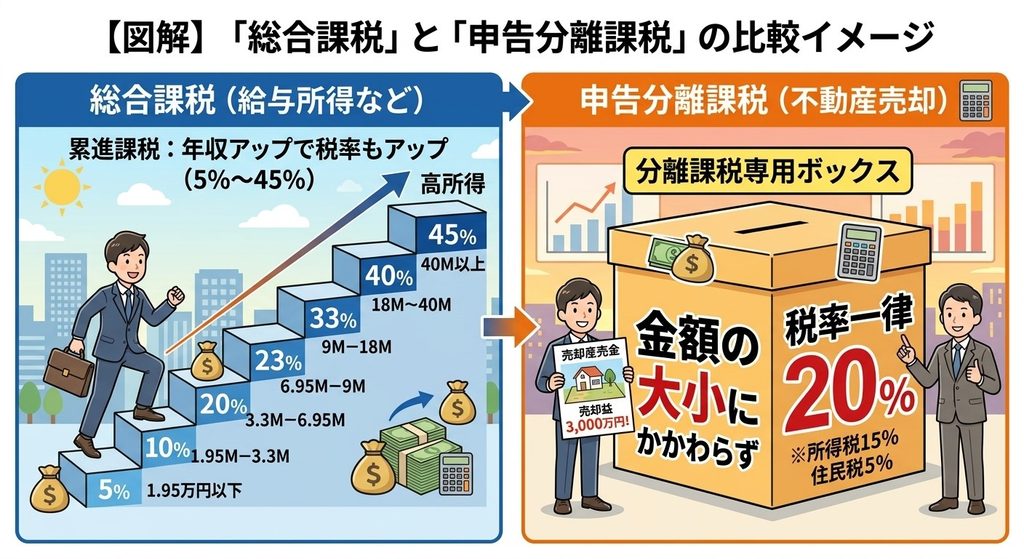
会社員の方がお給料をもらうと、年収に応じて5%〜45%まで段階的に税率が上がっていく仕組み(累進課税)が適用されています。「総合課税(そうごうかぜい)」
しかし、不動産を売却したときの利益にかかる税金は「申告分離課税(しんこくぶんりかぜい)」というルールが使われます。
どんなに高く売れても税率は「一律20%」
申告分離課税とは、お給料などの他の収入とは一切混ぜず、不動産の売却益だけで独立して税金を計算する仕組みです。
親から相続した不動産(※親の所有期間と合わせて5年超保有している場合)を売却したときの税率は、以下のように一律となっています。
- 所得税:15%
- 住民税:5%
- 合計 :20%
※便宜上、復興特別所得税(0.315%)を除いて解説しています。
どれだけ高い値段で売れてもお給料の税率には影響しませんし、逆にお給料が高くても不動産売却の税率は一律20%のままです。
税金がかかるのは「売れた金額」ではなく「もうけ(売却益)」
「実家が2,000万円で売れたから、20%の400万円も税金を払うの!?」と焦る必要はありません。税金がかかるのは売れた金額全体ではなく、売却して残った「もうけ(売却益)」に対してのみです。
売却益(譲渡所得)の計算式
売却益は以下の計算式で割り出します。
売却額 −(購入金額 + 売却時の経費)= 売却益(もうけ)
この「売却益」に税率20%をかけた金額が、実際に納める税金になります。
なお、購入金額や売却時の経費の合計の方が大きく、「売却損(赤字)」になった場合は売却益が出ないため、税金はかかりません。
売却時の経費にできる主な費用
売却時にかかった以下のような費用は、売却益から差し引くことができます。領収書は大切に保管しておきましょう。
- 不動産会社に払った仲介手数料
- 売買契約書に貼った印紙代
- 土地を売るために行った測量費用
- 建物の解体費用(更地にして売った場合)
なぜ「相続した不動産」は確定申告が必要になりやすいのか?
「赤字なら税金がかからないなら、自分は申告しなくていいのでは?」と思うかもしれません。しかし、相続した不動産には「購入時の金額がわからない」という大きな落とし穴があります。
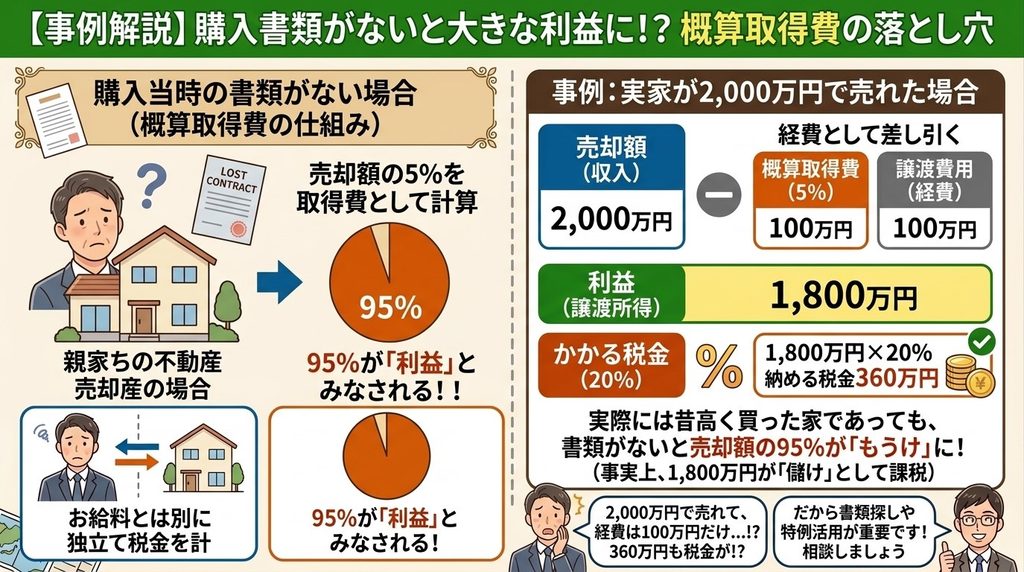
購入契約書がないと「売却額の95%」がもうけになる
親や祖父母が何十年も前に買った不動産は、購入時の売買契約書を紛失しているケースが非常に多いです。
買った金額が不明な場合、税務署のルールでは「売却金額の5%」を購入金額(概算取得費)として計算することになっています。
・購入金額 不明(概算取得費5%):100万円
・売却時の経費 100万円
・差し引きの「もうけ」:1,800万円(2,000万円 − 100万円 − 100万円)
・かかる税金(20%):360万円
このように、実際には昔高く買った家であっても、書類がないと売却額の95%が「もうけ」とみなされてしまうため、ほとんどのケースで大きな売却益が発生し、確定申告が必要になってしまうのです。
不動産を売ると税務署から「お尋ね」が届く!
不動産を売却した翌年の1月〜2月頃になると、税務署から「譲渡所得の申告についてのお尋ね」というハガキや書類が届くことがあります。
法務局で不動産の名義変更(登記)が行われると、税務署は「誰が不動産を売ったか」をすべて把握できる仕組みになっているためです。
このお尋ねは、「不動産を売却されましたが、確定申告が必要ではありませんか?確認してくださいね」という案内状です。売却益が出ているのに「めんどくさい」「知らなかった」と放置してしまうと、後からペナルティ(無申告加算税や延滞税)がかかるため、届いたら必ず確認して確定申告を行いましょう。
まとめ
相続した不動産を売却したときのポイントを振り返りましょう。
- 不動産の売却益にかかる税率は一律20%(お給料とは別に計算)
- 税金は売却金額ではなく「売却金額 − 購入金額 − 経費」のもうけにかかる
- 購入時の契約書がないと「売却額の5%」しか経費にならず、確定申告が必要になりやすい
- 税務署から「お尋ね」が届いたら放置せず対応する
相続で引き継いだ不動産の場合購入時の書類がないケースが多く、概算取得費(5%)となるケースが多いです。
購入時の売買契約書が残っていればベストですが、それ以外にも購入時の不動産会社のチラシ(金額記載があるもの)や、実際に支払った振込みの履歴など何か購入した金額のヒントになる書類があればそれを取得費として使用できる可能性があります。
また、不動産の売却には特例が使えるケースも少なくありません。
判断に迷う部分が多く税額も大きくなりますのでご自身で手続きが難しいと感じたら早めに税理士へ相談することをおすすめいたします。
【出典・一次情報(参考)】
コメント