親や親族が亡くなった際、相続手続きの中で「相続税の申告」よりもずっと早く期限がやってくる手続きをご存知でしょうか。それが「準確定申告(じゅんかくていしんこく)」です。
普段、自分の会社の年末調整しか経験がない方にとって、亡くなった方の確定申告を代わりにやるというのは非常にハードルが高く手間がかかります。
しかし、安心してください。亡くなった方が生前に毎年確定申告を行っていなかった(年金収入のみなど)のであれば、準確定申告は原則として不要です。
この記事では、「どんな人に準確定申告が必要なのか?」という判断基準から、申告の期限、注意すべき書類や青色申告の引き継ぎまで、分かりやすく解説します。
準確定申告とは?(まずは「対象になるか」をチェック!)
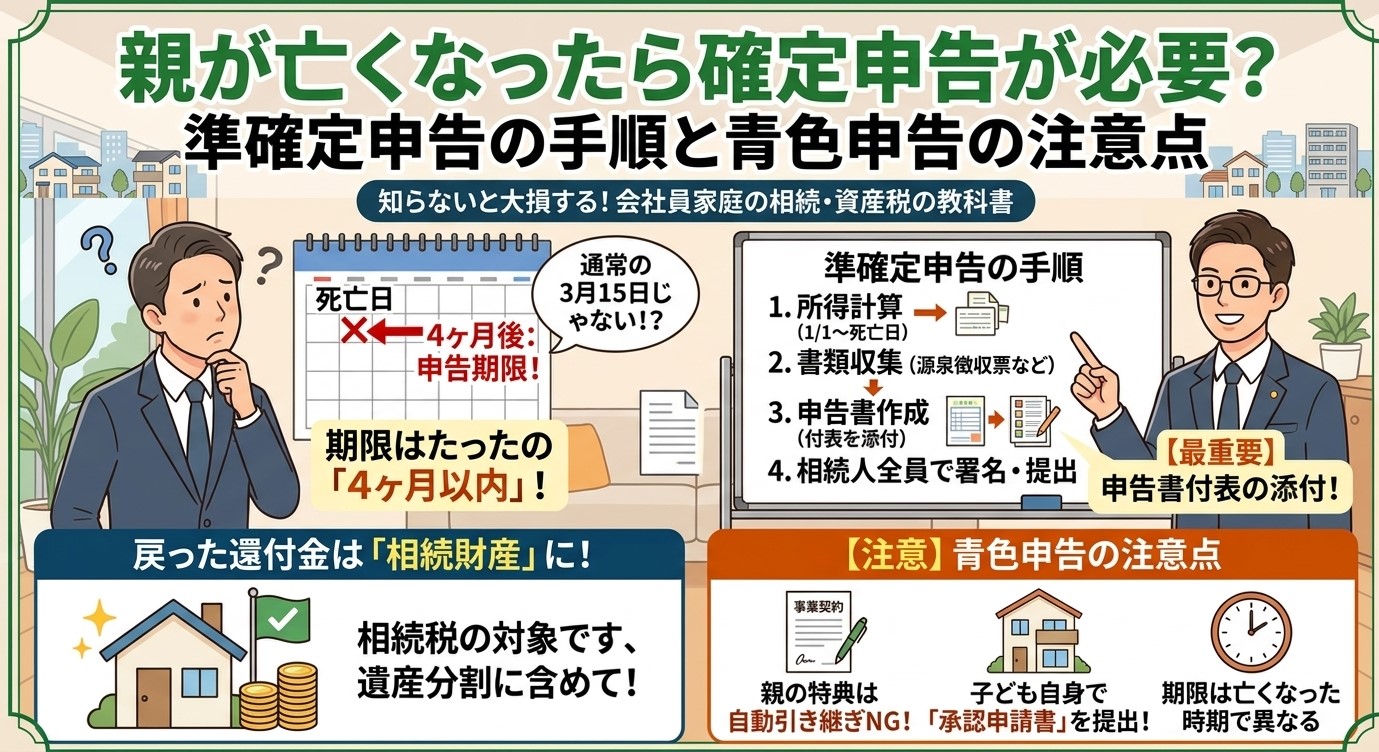
準確定申告とは、ひとことで言うと「亡くなった方の、その年の1月1日から死亡日までの所得(収入)を計算し、相続人が代わりに確定申告・納税をする手続き」です。
通常、確定申告は本人が行いますが、年の途中で亡くなった場合は自分で申告ができないため、法的な引き継ぎ人である「相続人全員」が代理で行うことになります。
【大前提】生前に確定申告をしていなかった人は「原則不要」です
まず押さえておきたいのが、「亡くなった方が毎年確定申告を行っていなかったのであれば、準確定申告も原則として行う必要はない」ということです。
たとえば、以下のようなケースでは準確定申告は必要ありません。
- 生前、会社員として給与をもらっており、会社で年末調整を受けていた
- 収入が公的年金のみで、年金額が年間400万円以下だった
一方、「生前に毎年確定申告をしていた人」や「亡くなった年にまとまった収入や不動産の売却があった人」は、準確定申告が必要になります。
準確定申告が必要になる主なケース
- 個人事業主やフリーランスだった
- アパートや駐車場などの不動産収入(家賃収入)があった
- 年収2,000万円以上の会社員だった
- 生前に不動産や株式を売却して利益が出た
- 公的年金収入が年間400万円を超えていた
【重要】期限は「相続開始を知った翌日から4ヶ月以内」
相続税の申告期限は「10ヶ月以内」ですが、準確定申告の期限は「4ヶ月以内」と非常に短いため注意が必要です。
- 通常の確定申告:翌年3月15日まで
- 準確定申告:相続の開始を知った日の翌日から4ヶ月以内
たとえば、6月15日に亡くなったことが分かった場合、10月15日までに申告と納税を済ませなければなりません。遺産整理や葬儀で忙しい時期と重なるため、早めの準備が必要です。
税金が戻ってくる「還付申告」なら4ヶ月を過ぎても大丈夫?
医療費がたくさんかかっていた場合や、年金から所得税が源泉徴収されていた場合など、確定申告をすることで税金が戻ってくるケース(還付申告)があります。
還付申告の場合は遅れてもペナルティなし
納める税金がある「納税の申告」を遅れると無申告加算税や延滞税がかかりますが、税金が戻ってくる「還付申告」であれば、4ヶ月の期限を過ぎて提出してもペナルティはありません(※死亡後5年以内であれば申告可能)。
「どうしても4ヶ月以内に間に合わないけれど、計算したら還付になりそう」という場合は、相続税の申告手続きとあわせて進めても問題ありません。
【重要】戻ってきた還付金は「相続財産」になります
準確定申告によって国から戻ってきた還付金は、亡くなった方の遺産(相続財産)として扱われます。相続税の対象になるため、遺産分割協議の対象に含めるのを忘れないようにしましょう。
なお、還付される金額がわずかな場合は、集める書類の手間と天秤にかけて「あえて申告しない」という選択をとることも可能です。
準確定申告のやり方と専用書類「付表」の提出
準確定申告の作業自体は、通常の確定申告と大きく変わりません。亡くなった方の収入証明(公的年金の源泉徴収票や医療費の領収書など)を集めて申告書を作成します。
ただし、通常の確定申告と異なるポイントが「申告書付表(ふひょう)」の添付です。
「申告書付表」とは?
準確定申告では、申告書本体に加えて「所得税及び復興特別所得税の準確定申告書付表」という書類を作成して提出する必要があります。
この書類には、以下の内容を記載します。
- 相続人全員の氏名・住所・マイナンバー
- 各相続人が引き継ぐ法定相続分や納める税額(または受け取る還付金額)
原則として、相続人全員が連名で署名して提出することになります。
また、税金を納める場合は、各相続人が自身の法定相続分に応じて分担して納税します。
親の事業や賃貸不動産を引き継ぐなら「青色申告承認申請書」を忘れずに!
亡くなった親が個人事業主だったり、賃貸アパートを所有していて「青色申告」を行っていた場合、特に注意すべき手続きがあります。
青色申告の節税特典(最大65万円の控除など)は、親が使っていたものが子どもへ自動的に引き継がれるわけではありません。
事業や不動産を引き継ぐ相続人が、新たに自分名義で「所得税の青色申告承認申請書」を税務署へ提出する必要があります。
提出期限を過ぎると節税特典が使えなくなる!
この届出書の提出期限は、亡くなった時期によって細かく決まっています。
| 亡くなった日(死亡日) | 青色申告承認申請書の提出期限 |
|---|---|
| 1月1日 〜 8月31日 | 死亡日から 4ヶ月以内 |
| 9月1日 〜 10月31日 | その年の 12月31日まで |
| 11月1日 〜 12月31日 | その年の 翌年2月15日まで |
提出期限を過ぎてしまうと、その年は「白色申告」になってしまい、節税効果を逃してしまうことになります。
事業や賃貸経営を引き継ぐ方は、準確定申告とセットで期限を必ずチェックしておきましょう。
まとめ
相続が発生した際に行う「準確定申告」のポイントをまとめます。
- 生前に確定申告をしていなかった人なら、準確定申告は「原則不要」
- 亡くなった日の「4ヶ月後」が申告・納税の期限(相続税より早いため注意)
- 還付申告なら遅れてもOKだが、戻った還付金は「相続財産」に含まれる
- 申告時には「準確定申告の付表」を添付し、相続人全員の署名が必要
- 事業やアパート経営を引き継ぐなら「青色申告承認申請書」の期限に注意
準確定申告は期限が短いうえに、亡くなった方の資料(領収書や控除証明書)の準備に手間がかかります。何を準備したらよいかわからない場合や計算に不安がある場合は、早めに税理士へ相談することをおすすめします。
【出典・一次情報(参考)】
コメント