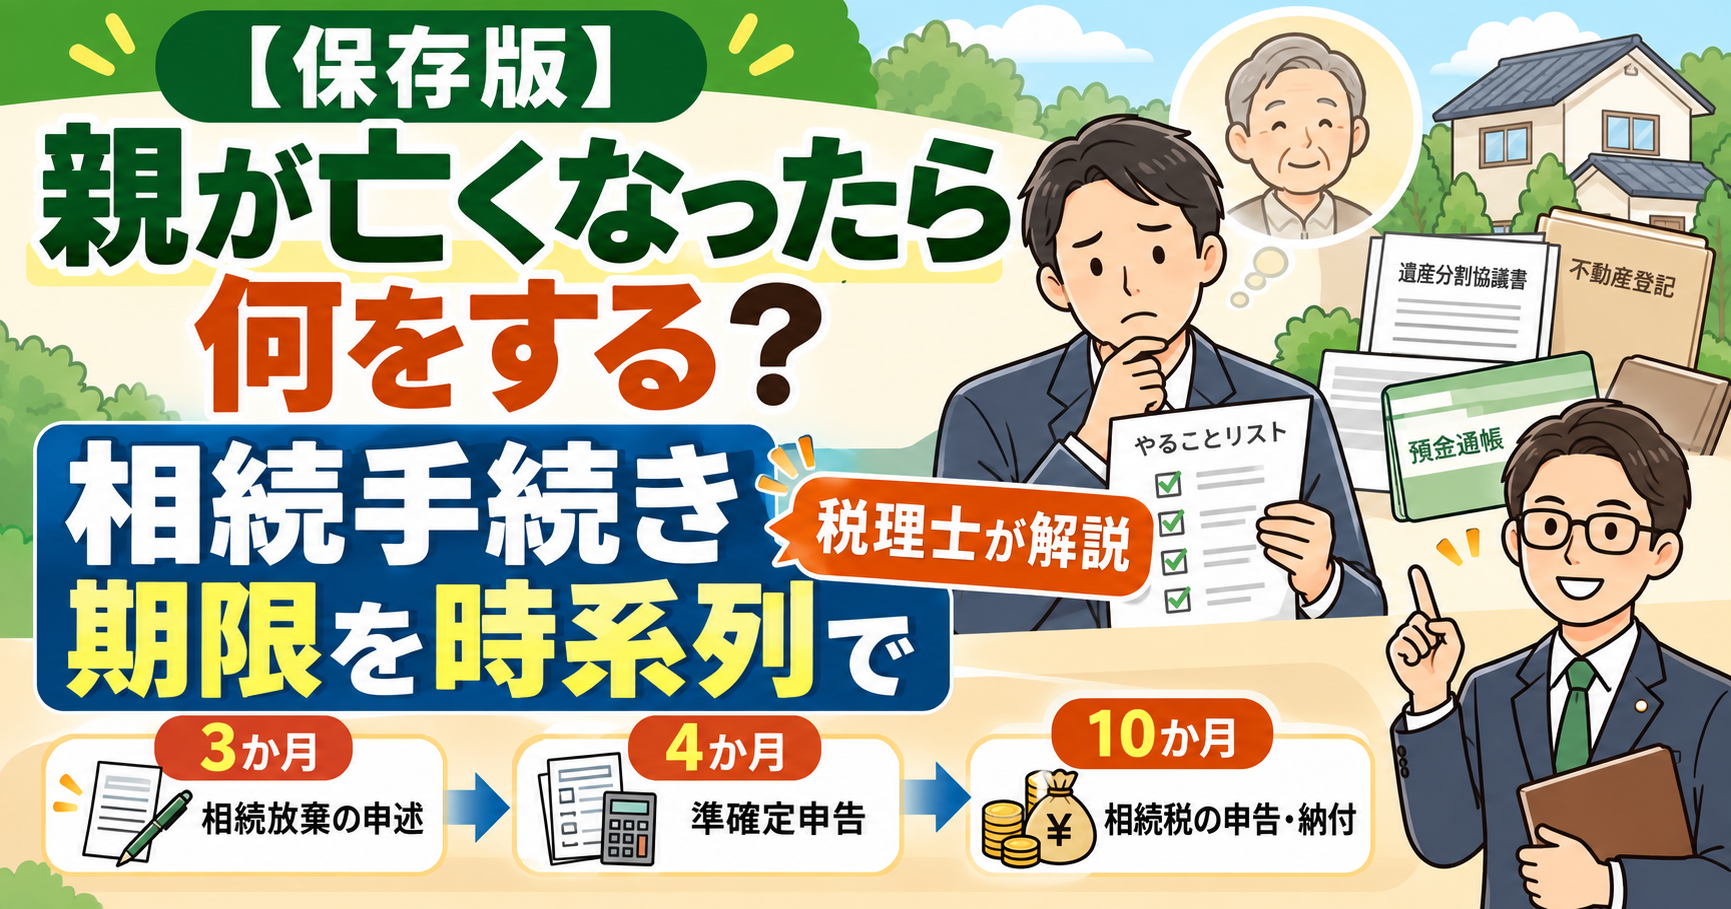
親御様が亡くなられた後は、葬儀だけでなく、役所・銀行・不動産・税務署など、数多くの手続きが必要になります。
しかも、
- 相続放棄は原則 3か月
- 準確定申告は 4か月
- 相続税の申告・納付は 10か月
と、それぞれ期限が異なります。
「親が亡くなったら、まず何をすればいい?」
「仕事があるので、平日に何度も役所や銀行へ行けない」
「そもそも、うちに相続税がかかるのか分からない」
このように戸惑う方は少なくありません。
特に会社員の方は、仕事を続けながら相続手続きを進めなければならず、時間的にも精神的にも大きな負担になります。
この記事では、親が亡くなった後に必要となる主な手続きを、時系列に沿って税理士が整理します。
「いつまでに・何を・どこまで進めればいいのか」を確認するための、相続手続きの地図としてご活用ください。
【全体マップ】親が亡くなった後の相続手続きと期限
親が亡くなった後の手続きは、
すぐやること → 3か月以内 → 4か月以内 → 10か月以内 → その後
という順番で考えると整理しやすくなります。
まずは全体像を確認しておきましょう。
※期限の起算日は手続きによって異なります。個別事情によって判断が変わる場合があります。
それでは、順番に確認していきましょう。
| 目安・期限 | 主な手続き | ポイント |
|---|---|---|
| 7日以内 | 死亡届の提出・火葬許可証の取得 | 葬儀社が提出を代行することも多い |
| 速やかに | 葬儀・関係者への連絡 | 葬儀関連の領収書・支払記録は保管 |
| 14日以内を目安 | 健康保険・世帯主変更など | 手続きごとに期限が異なる |
| 四十九日前後 | 遺言書の確認・財産調査・専門家への相談 | 相続全体の整理を始める時期 |
| 3か月以内 | 相続放棄・限定承認の検討 | 借金などがある場合は特に注意 |
| 4か月以内 | 準確定申告 | 必要な人のみ |
| 10か月以内 | 相続税の申告・納付 | 遺産分割もできるだけ早めに進める |
| できるだけ早く | 預金・証券等の相続手続き | 納税資金の確認にも重要 |
| 原則3年以内 | 相続登記 | 2024年4月から義務化 |
STEP1:死亡直後~初七日|まずは葬儀と役所への届出
親御様が亡くなられた直後は、相続税のことよりも、まずは葬儀や役所への届出など、直近で必要になる手続きを優先します。
① 死亡届を提出する
医師から「死亡診断書」または「死体検案書」を受け取ったら、市区町村へ死亡届を提出します。
死亡届は、原則として死亡の事実を知った日から7日以内に提出します。
死亡届とあわせて火葬許可の手続きも行います。
実際には、葬儀社が死亡届の提出を代行してくれるケースも多いため、葬儀社へ確認するとよいでしょう。
② お通夜・葬儀を行う
親族や関係者へ連絡し、お通夜・葬儀を行います。
このとき、相続税の申告をする可能性がある場合は、葬儀に関する領収書や支払記録をできるだけ残しておきましょう。
葬儀費用の資料は捨てない
通夜・葬儀・火葬・埋葬などに通常必要となる費用は、一定の範囲で相続税の計算上「葬式費用」として遺産総額から差し引ける場合があります。
領収書が発行されないお布施や心づけなどについても、
- 支払日
- 支払先
- 金額
- 支払内容
をメモしておくと、後の確認がしやすくなります。
一方で、すべての葬儀関連支出が相続税上の控除対象になるわけではありません。
判断に迷う支出がある場合は、相続税申告を依頼する税理士へ確認してください。
STEP2:葬儀後~四十九日前後|役所手続きと財産調査を始める
葬儀が一段落したら、少しずつ本格的な相続手続きに入っていきます。
この時期に重要なのは、
- 役所関係の手続き
- 遺言書の確認
- 財産調査
- 相続人の確認
です。
① 健康保険・年金などの手続きを確認する
亡くなった方が加入していた制度に応じて、
- 国民健康保険
- 後期高齢者医療制度
- 介護保険
- 年金
- 世帯主変更
などの手続きが必要になる場合があります。
手続き内容や期限は、亡くなった方の加入状況によって異なります。
まずは市区町村役場や年金事務所などへ確認するとよいでしょう。
② 老人ホームに入居していた場合は、要介護認定等の資料を確認する
親御様が老人ホームなどへ入居していた場合、実家の土地について小規模宅地等の特例を適用できる可能性があります。
一定の要件を満たせば、土地の相続税評価額を最大80%減額できる制度です。
老人ホームへ入居していたケースでは、
- 入居前の居住状況
- 入居していた施設の種類
- 要介護認定等の状況
などを確認することがあります。
介護保険被保険者証など、要介護認定の状況が分かる資料が手元にある場合は、返却前にコピーや写真を残しておくと、その後の確認がスムーズです。
ただし、実際に必要となる資料はケースによって異なります。
小規模宅地等の特例が使えるかどうかも含め、申告時には税理士等へ確認してください。
【関連記事】
③ 遺言書がないか確認する
実家を整理しながら、
- 自筆証書遺言
- 公正証書遺言
- 法務局で保管されている遺言書
などがないか確認します。
自宅で自筆証書遺言が見つかった場合には、原則として家庭裁判所で「検認」が必要となるケースがあります。
勝手に開封せず、まず内容と保管方法を確認しましょう。
④ 親の財産と借金を調べる
相続では、預金や不動産だけでなく、借金などのマイナス財産も確認する必要があります。
主な確認対象は、
- 銀行預金
- 株式・投資信託
- 不動産
- 生命保険
- 自動車
- 貸付金
- 借入金
- 連帯保証
- クレジットカードの未払金
などです。
通帳だけでなく、郵便物・メール・証券会社からの通知なども確認すると、財産を見つけやすくなります。
四十九日前後は専門家へ相談する一つの目安
財産の全体像が少しずつ見えてくる四十九日前後は、「相続税申告が必要になりそうか」を確認する一つのタイミングです。
特に、
- 実家以外にも不動産がある
- 預金や株式が多い
- 親が賃貸不動産を所有していた
- 相続人同士で意見が分かれそう
- 生前贈与が多い
- 名義預金がありそう
といった場合は、早めに専門家へ相談しておくと、その後のスケジュールに余裕が生まれます。
【関連記事】
STEP3:相続人を確認し、戸籍を集める
相続手続きを進めるためには、まず「誰が相続人なのか」を確定する必要があります。
そのために、亡くなった方の出生から死亡までの戸籍などを収集します。
相続人の確認は、
- 銀行手続き
- 不動産登記
- 遺産分割協議
- 相続税申告
のすべての土台になります。
2024年からは戸籍の広域交付制度も始まり、以前より戸籍収集がしやすくなりました。
【関連記事】
STEP4:3か月以内|相続放棄を検討する
財産調査の結果、プラスの財産より借金などのマイナス財産が多い場合には、相続放棄を検討することがあります。
相続放棄は原則として、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述する必要があります。
この3か月間を「熟慮期間」といいます。
例えば、
- 親に多額の借金がある
- 連帯保証人になっていた可能性がある
- 財産状況が分からない
といったケースでは、期限を意識して早めに確認しましょう。
相続放棄は、単に「遺産を受け取らない」と家族で話し合うこととは異なります。
家庭裁判所で正式な手続きを行う必要があります。
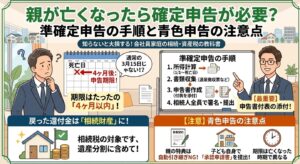
STEP5:4か月以内|必要なら準確定申告をする
亡くなった方について所得税の確定申告が必要な場合は、相続人が代わりに申告します。
これを準確定申告といいます。
通常は、相続の開始があったことを知った日の翌日から数えて4か月以内が申告期限となります。
例えば、
- 個人事業をしていた
- 不動産賃貸収入があった
- 株式や不動産の譲渡所得があった
- その他確定申告が必要な所得があった
場合などは、準確定申告が必要になる可能性があります。
一方、亡くなった方全員に準確定申告が必要なわけではありません。
【関連記事】
STEP6:遺産分割協議を進める
相続人と財産が確定したら、「誰が・どの財産を・どれだけ相続するか」を相続人同士で話し合います。
これが遺産分割協議です。
話し合いがまとまったら、通常は「遺産分割協議書」を作成します。
遺産分割協議書は、
- 銀行の預金解約
- 不動産の相続登記
- 相続税申告
などで使用する重要な書類です。
相続税の申告期限は10か月しかありません。
そのため、相続税申告が必要になりそうな場合は、遺産分割協議を先延ばしにしないことが大切です。
STEP7:銀行・証券会社などの相続手続きを進める
銀行等が口座名義人の死亡を知ると、通常、その口座は凍結されます。
凍結されると、原則として自由に預金を引き出せなくなります。
相続人の確定後、
- 戸籍
- 遺産分割協議書
- 印鑑証明書
- 金融機関所定の書類
などを提出して、預金の払戻しや名義変更を進めます。
銀行ごとに必要書類が異なるため、事前に確認しておくとスムーズです。
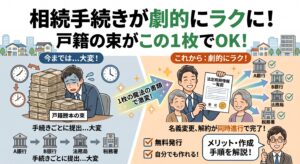
法定相続情報一覧図を作っておくと便利
複数の銀行や証券会社で相続手続きをする場合には、法定相続情報一覧図を取得しておくと便利です。
戸籍一式を何度も提出する代わりに使用できる場面があり、複数の手続きを並行して進めやすくなります。
【関連記事】
STEP8:10か月以内|相続税の申告・納付
相続税申告が必要な場合は、通常、被相続人が亡くなったことを知った日の翌日から10か月以内申告・納付を行います。
相続税の基礎控除額は、3,000万円+600万円×法定相続人の数 です。
例えば、法定相続人が3人の場合、
3,000万円+600万円×3人= 4,800万円が基礎控除額となります。
ただし、「遺産総額が基礎控除を超えたら、そのまま相続税がかかる」という単純な計算ではありません。
小規模宅地等の特例や配偶者の税額軽減など、相続税にはさまざまな制度があります。
また、特例を適用するために相続税申告が必要となるケースもあります。
相続税の納付は原則として金銭で一括
相続税は原則として、申告期限までに金銭で納付します。
そのため、「相続財産のほとんどが不動産で、手元の現預金が少ない」というケースでは、早めに納税資金を確認しておくことが重要です。
一定の要件を満たす場合には延納や物納の制度もありますが、利用には条件があります。
納税資金に不安がある場合は、申告期限直前ではなく早めに税理士へ相談しましょう。
期限を過ぎると追加負担が生じることがある
相続税の申告期限を過ぎてしまうと、状況によって、
- 延滞税
- 無申告加算税
などの負担が生じる場合があります。
また、期限内申告が要件となる制度もあるため、余裕を持って準備することが大切です。
相続税申告が必要になりそうな場合は、遅くとも数か月前には税理士へ相談しておくと安心です。
STEP9:実家や土地の相続登記を行う
親名義の実家や土地を相続した場合は、不動産の名義を相続人へ変更します。
これを相続登記といいます。
2024年4月から相続登記が義務化されました。
原則として、相続によって不動産の所有権を取得したことを知った日から3年以内に相続登記を申請する必要があります。
正当な理由なく申請義務に違反した場合には、過料の対象となる可能性があります。
不動産登記は司法書士の専門分野です。
自分で行うこともできますが、複数の不動産がある場合や相続関係が複雑な場合は、司法書士へ依頼すると安心です。
忙しい会社員は「全部自分でやる」必要はない
ここまで見てきたように、親が亡くなった後の手続きは、
- 役所
- 年金
- 銀行
- 証券会社
- 法務局
- 家庭裁判所
- 税務署
など、複数の窓口にまたがります。
平日に仕事をしている会社員の方にとって、「何度も有給を取って役所や銀行へ行く」こと自体が大きな負担になります。
すべてを自分だけで行う必要はありません。
時間や手間を減らしたい場合には、税理士・司法書士・弁護士などの専門家へ依頼することも選択肢です。
専門家へ依頼するメリット
専門家へ依頼することで、
- 戸籍や必要資料の整理がしやすくなる
- 手続きの期限を管理しやすくなる
- 相続税の特例や控除を確認できる
- 不動産登記など専門分野を任せられる
- 平日に動く時間を減らせる
といったメリットがあります。
「費用をかけずに全部自分で行う」のが必ずしも最善とは限りません。
自分でできる部分と専門家へ任せる部分を分けるのも有効です。
会社員が専門家を選ぶときの3つのチェックポイント
① 平日夜間や土日の相談に対応しているか
会社員の場合、平日の昼間に時間を確保するのが難しいこともあります。
夜間や土日の面談に対応している事務所であれば、仕事との両立がしやすくなります。
② オンライン面談や郵送対応ができるか
Zoomなどのオンライン面談や、郵送・メール等で資料のやり取りができれば、事務所へ何度も足を運ぶ必要がありません。
特に遠方に住んでいる場合にも便利です。
③ 他士業と連携しているか
相続では、
- 税理士 → 相続税
- 司法書士 → 相続登記
- 弁護士 → 相続人間の紛争
など、専門分野が分かれています。
必要に応じて司法書士や弁護士と連携できる事務所であれば、複数の専門家を自分で探す手間を減らせます。
【関連記事】
まとめ|「3か月・4か月・10か月」をまず意識しよう
親御様が亡くなった後は、短期間に多くの手続きが必要になります。
すべてを一度に終わらせようとすると混乱しやすいため、まずは期限ごとに整理しましょう。
- 死亡直後:葬儀・死亡届などを行う
- 葬儀後:遺言・財産・相続人を確認する
- 3か月以内:必要なら相続放棄を検討する
- 4か月以内:必要なら準確定申告を行う
- 10か月以内:相続税申告・納付を行う
- その後:銀行・不動産等の名義変更を進める
相続手続きで大切なのは、「全部自分で完璧にやろう」とすることではなく、期限を把握して、必要なところで専門家を上手に使うことです。
相続税の申告が必要か分からない方へ
「うちの財産額だと相続税はかかる?」
「10か月の期限に間に合うか心配」
「実家の評価や名義預金がよく分からない」
という段階でもご相談いただけます。
相続税申告・生前対策・相続後の税務について、状況に応じてご案内しています。是非お気軽にご相談ください。
※このサイト経由で相続税申告をご依頼いただいた場合、申告報酬を10%お値引きしています。
※適用条件等はお問い合わせ時にご確認ください。
コメント