「夫婦で出し合って購入したアパートがあるけれど、管理も手続きも大変だから夫である自分がまとめて確定申告をしている」 「親から相続した賃貸マンション、兄弟共有名義だけど長男の自分が代表で家賃を受け取って申告している」
ご自宅や親の遺産の中に賃貸不動産がある方で、このように代表者1人がまとめて確定申告を行っているケースは非常に多く見られます。
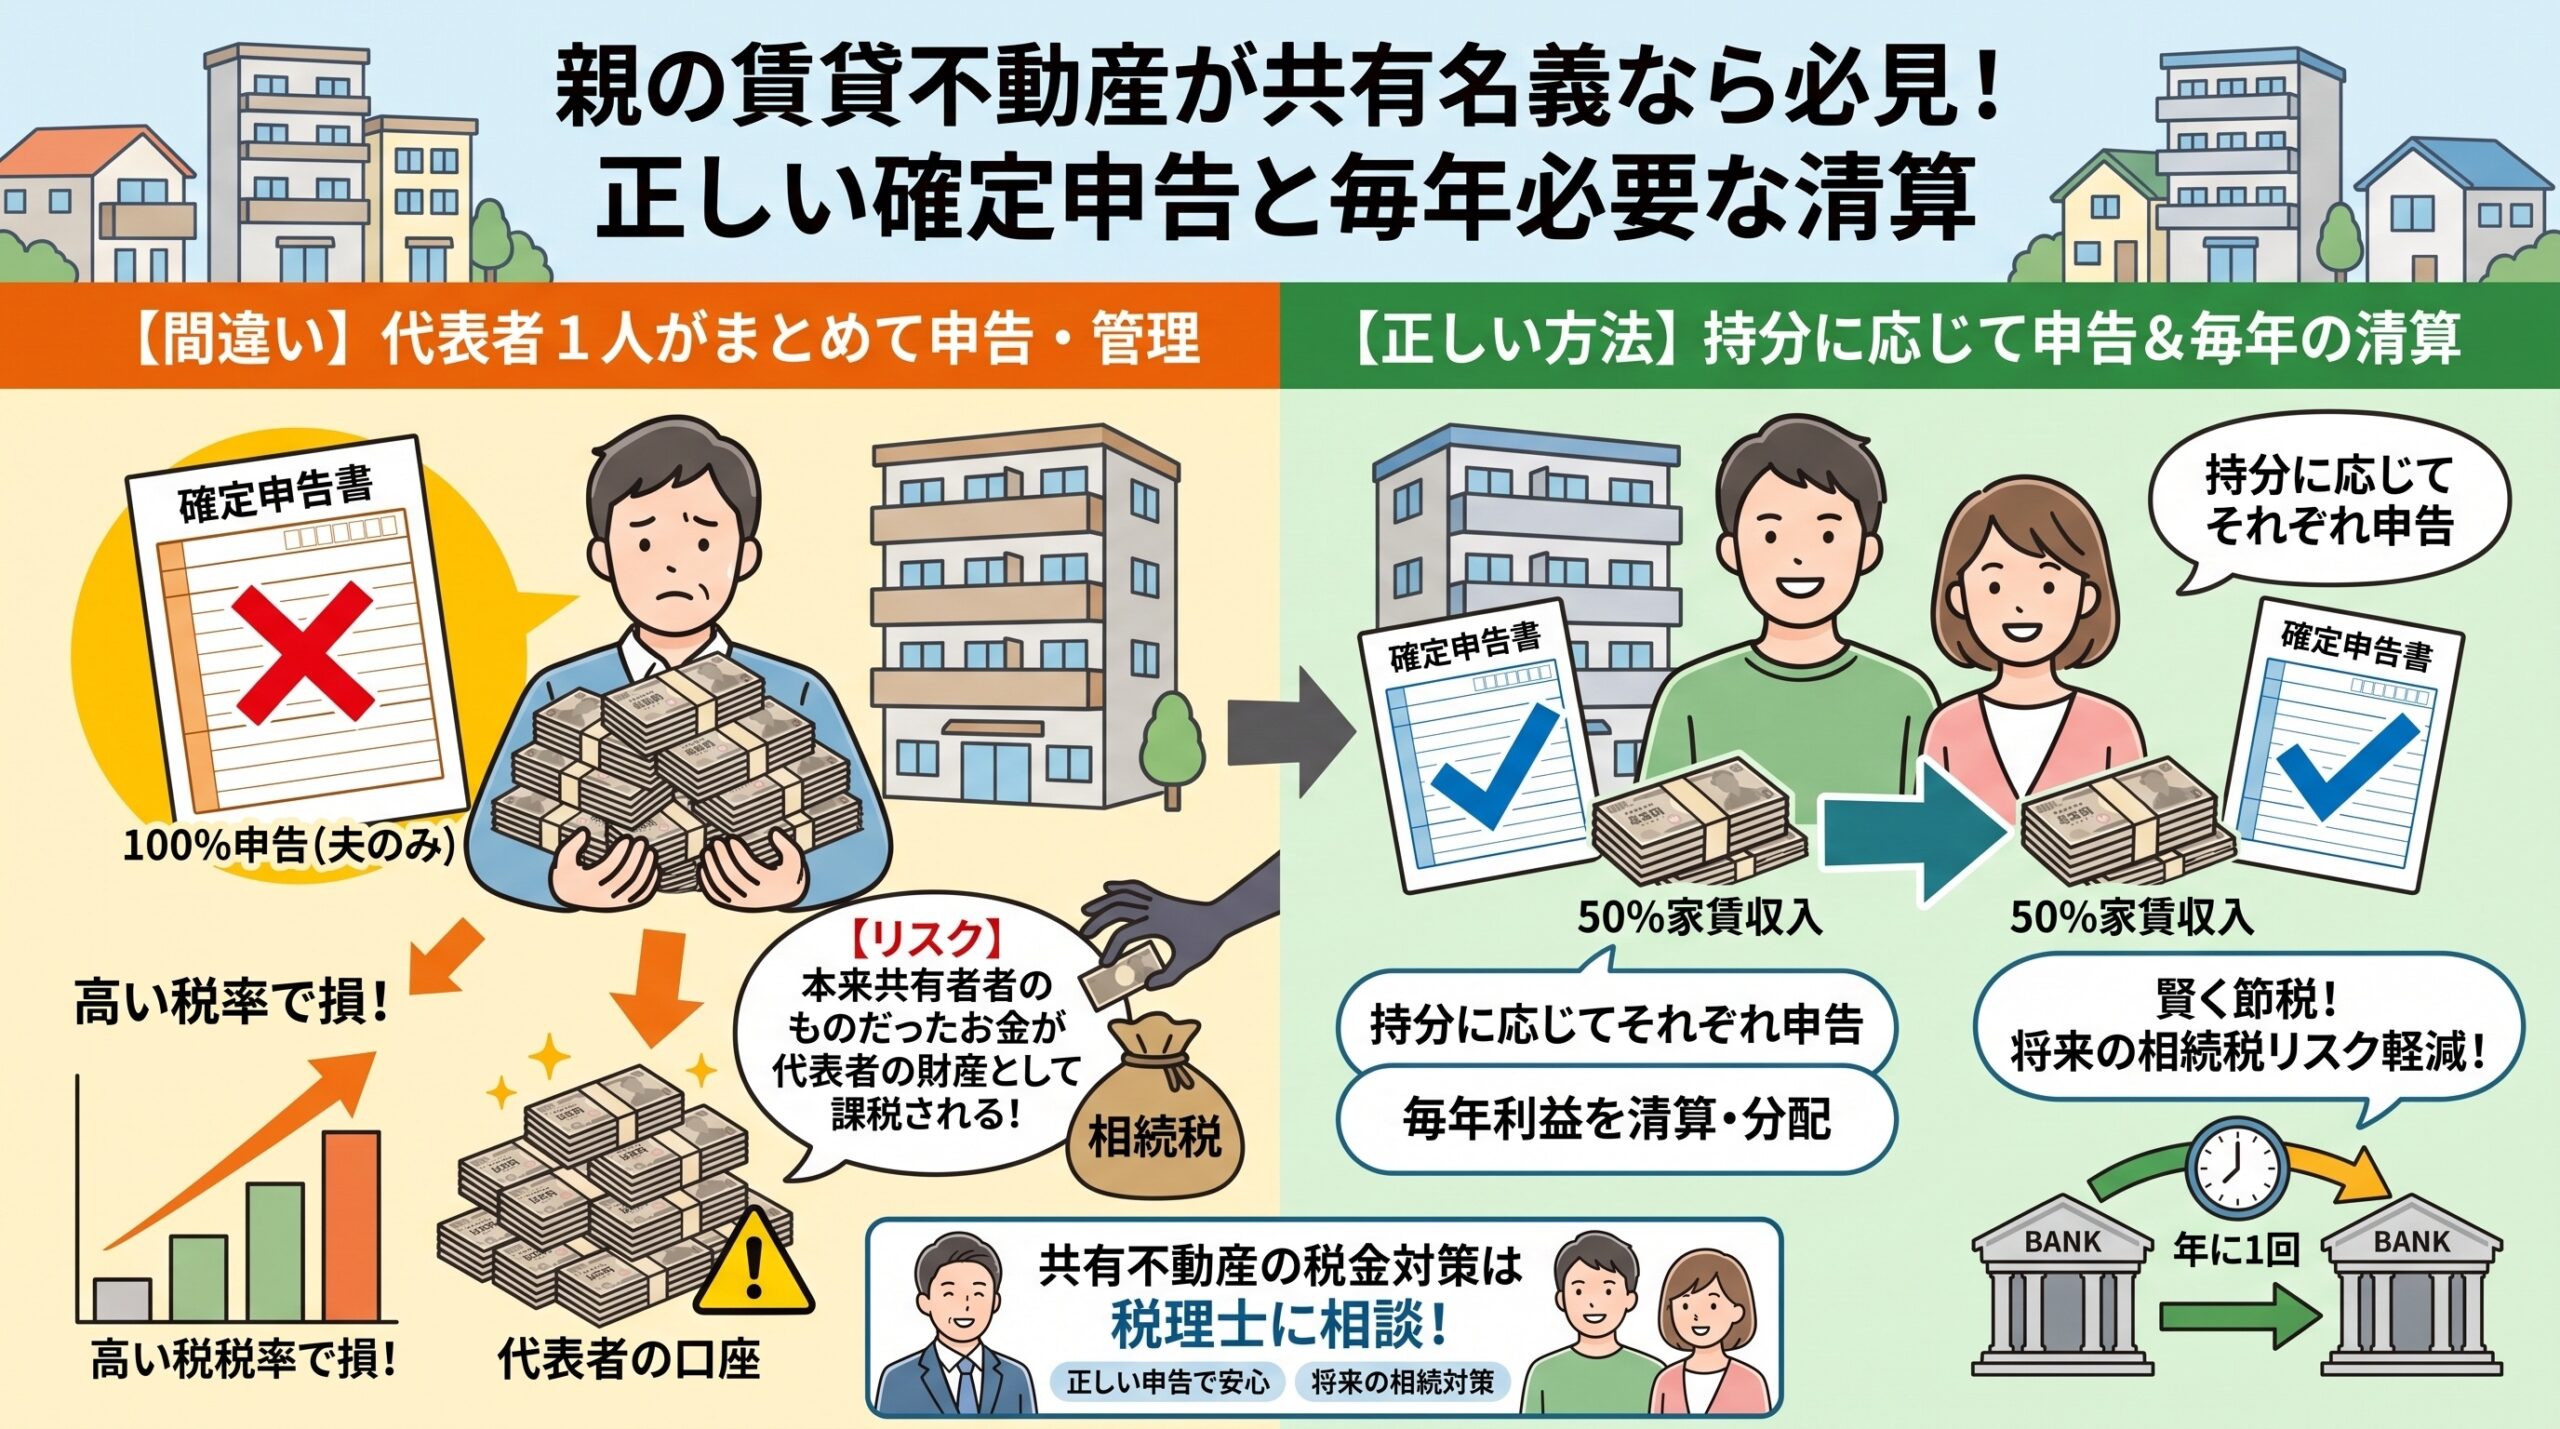
しかし、結論から申し上げますと、共有名義の賃貸不動産で代表者1人が100%の収入として申告するのはNGです。
正しく確定申告を行わないと、毎年の所得税で損をするだけでなく、将来発生する「相続税」の申告で財産が過大に評価され、多額の税金を払う羽目になりかねません。
この記事では、共有名義の賃貸不動産における「正しい確定申告のルール」と、忘れてはいけない「毎年の清算作業」、そして放置したときのリスクについて分かりやすく解説します。
代表者1人での申告はNG!建物の「持分」に応じた確定申告が必須
夫婦などで賃貸不動産を共有名義(例:夫50%・妻50%)で所有している場合、税金計算のルールは「持分(所有割合)に応じてそれぞれが申告する」と決められています。
なぜ代表者1人での申告はダメなのか?
例えば、夫が管理会社とのやり取りをすべて行っており、妻は経営にノータッチだったとします。だからといって夫が100%自分の収入として確定申告をすることは認められません。
- 間違った例:不動産収入600万円(持分 夫50%:妻50%)➔ 夫が600万円分を1人で確定申告する
- 正しい例:不動産収入600万円(持分 夫50%:妻50%)➔ 夫が300万円分、妻が300万円分をそれぞれ確定申告する
不動産から生じる「家賃収入」や「修繕費などの経費」は、すべて建物の持分割合に応じて各共有者に帰属します。
代表者1人がまとめて申告してしまうと、もう片方の共有者の税金申告が漏れる「無申告」状態になってしまったり、代表者の所得だけが跳ね上がって高い税率(累進課税)が適用されてしまったりするデメリットが生じます。
確定申告だけじゃない!共有不動産で忘れがちな「清算(分配)」
確定申告を共有者それぞれで行うことと同じくらい重要なのが、「実際の利益(もうけ)の清算作業」です。
実務では、家賃振込口座や管理会社との契約窓口を代表者(夫など)の口座1つにまとめているケースがほとんどです。
年に1回、確定申告の時期に「利益」を分け分けしよう
代表者が一括して家賃を受け取り、ローン返済や固定資産税などの経費を支払った後、手元に残った「純粋な利益」は共有者全員で分ける必要があります。
【清算作業のながれ(年1回)】
- 1年間の「家賃収入の合計」から「必要経費(ローン利息・管理費・固定資産税等)」を引く
- 残った「手残り利益」を計算する
- 持分割合(例:50%)をかけた金額を、代表者の口座からパートナーの口座へ振り込む
確定申告が終わったタイミングで、前年分の利益を計算し、パートナーや他の共有者の口座へお金を振り込んで移動させる作業(清算)を必ず行いましょう。
清算作業をサボると「将来の相続税」が跳ね上がるリスク!
「夫婦間だし、確定申告さえそれぞれ出していれば、口座のお金をわざわざ移さなくてもいいでしょ?」と面倒に感じるかもしれません。
しかし、この清算作業を何年も怠っていると、将来の相続税申告で大問題が発生します。
本来渡すべきお金が「亡くなった人の預金」に溜まってしまう
例えば、夫が代表して家賃を受け取り、妻へ利益の50%を振り渡さないまま長年放置して亡くなってしまったとします。
このとき、夫の銀行口座には「本来なら妻が受け取るはずだったお金」が長年溜まった状態になっています。
夫の口座残高:3,000万円
└ 内訳:夫自身の財産 1,500万円 + 妻に渡すべきだった未払い分 1,500万円
税務署から見れば、夫の口座にある3,000万円は丸ごと「夫の相続財産」としてカウントされます。何も対策をしなければ、妻のもののはずだった1,500万円にまで夫の相続税がかかってしまうのです。
「夫の債務(未払金)」として差し引くのは超大変!
理論上は「妻へ渡すべきだった未払い分(1,500万円)」を夫の債務(未払金)として相続財産から引き算することができます。しかし、過去何年分・何十年分もの家賃履歴と経費をさかのぼって正確に計算・立証しなければならず、税理士にとっても極めて難易度の高い作業となります。証明できなければ債務として認められず、過大な相続税を払うことになってしまいます。
トラブルを防ぐためにも、面倒でも毎年1回、必ず共有者への清算を行っておくことが最大の防衛策です。
後々の相続まで見据えて「生前からの税理士依頼」を検討しよう
賃貸不動産をお持ちの方の中には、市販の会計ソフトなどを使ってご自身で確定申告をされている方も多くいらっしゃいます。
しかし、今回ご紹介した「共有持分の申告漏れ」や「清算の未実施」のように、ご自身では気づかないまま間違った申告を数年間続けてしまっているケースは後を絶ちません。
生前から税理士に依頼する3つのメリット
- 毎年の確定申告を正しい持分・計算で安全に行える
- 共有者間の清算金額を正確に算出してもらえる
- 将来の相続税リスクや財産状況を早期に把握し、生前対策ができる
毎年の確定申告手数料はかかりますが、正しく申告を積み重ねることで、将来発生するかもしれない余計な相続税や税務調査のペナルティを防ぐことができます。
特に賃貸不動産を共有名義で所有されている方は、単なる「確定申告の代行」としてだけでなく、「将来の相続まで見据えたアドバイザー」として、生前からの税理士へのご相談を検討してみてはいかがでしょうか。
まとめ
共有名義で所有する賃貸不動産の確定申告と清算のポイントを整理します。
- 代表者1人での100%申告はNG!建物の持分に応じた確定申告が必要
- 年に1回、確定申告の時期に実際の利益(もうけ)を共有者へ清算・分配する
- 清算を怠ると、亡くなった人の口座に他人の財産が混ざり、将来の相続税が高くなる
- 生前から税理士に相談することで、毎年の正しい申告と将来の相続対策が同時にできる
「自分の今の申告のやり方で合っているのかな?」「過去に清算してこなかった分はどうすればいい?」と不安になられた方は、手遅れになる前に早めに税理士へ相談してみることをおすすめします。
【出典・一次情報(参考)】


コメント