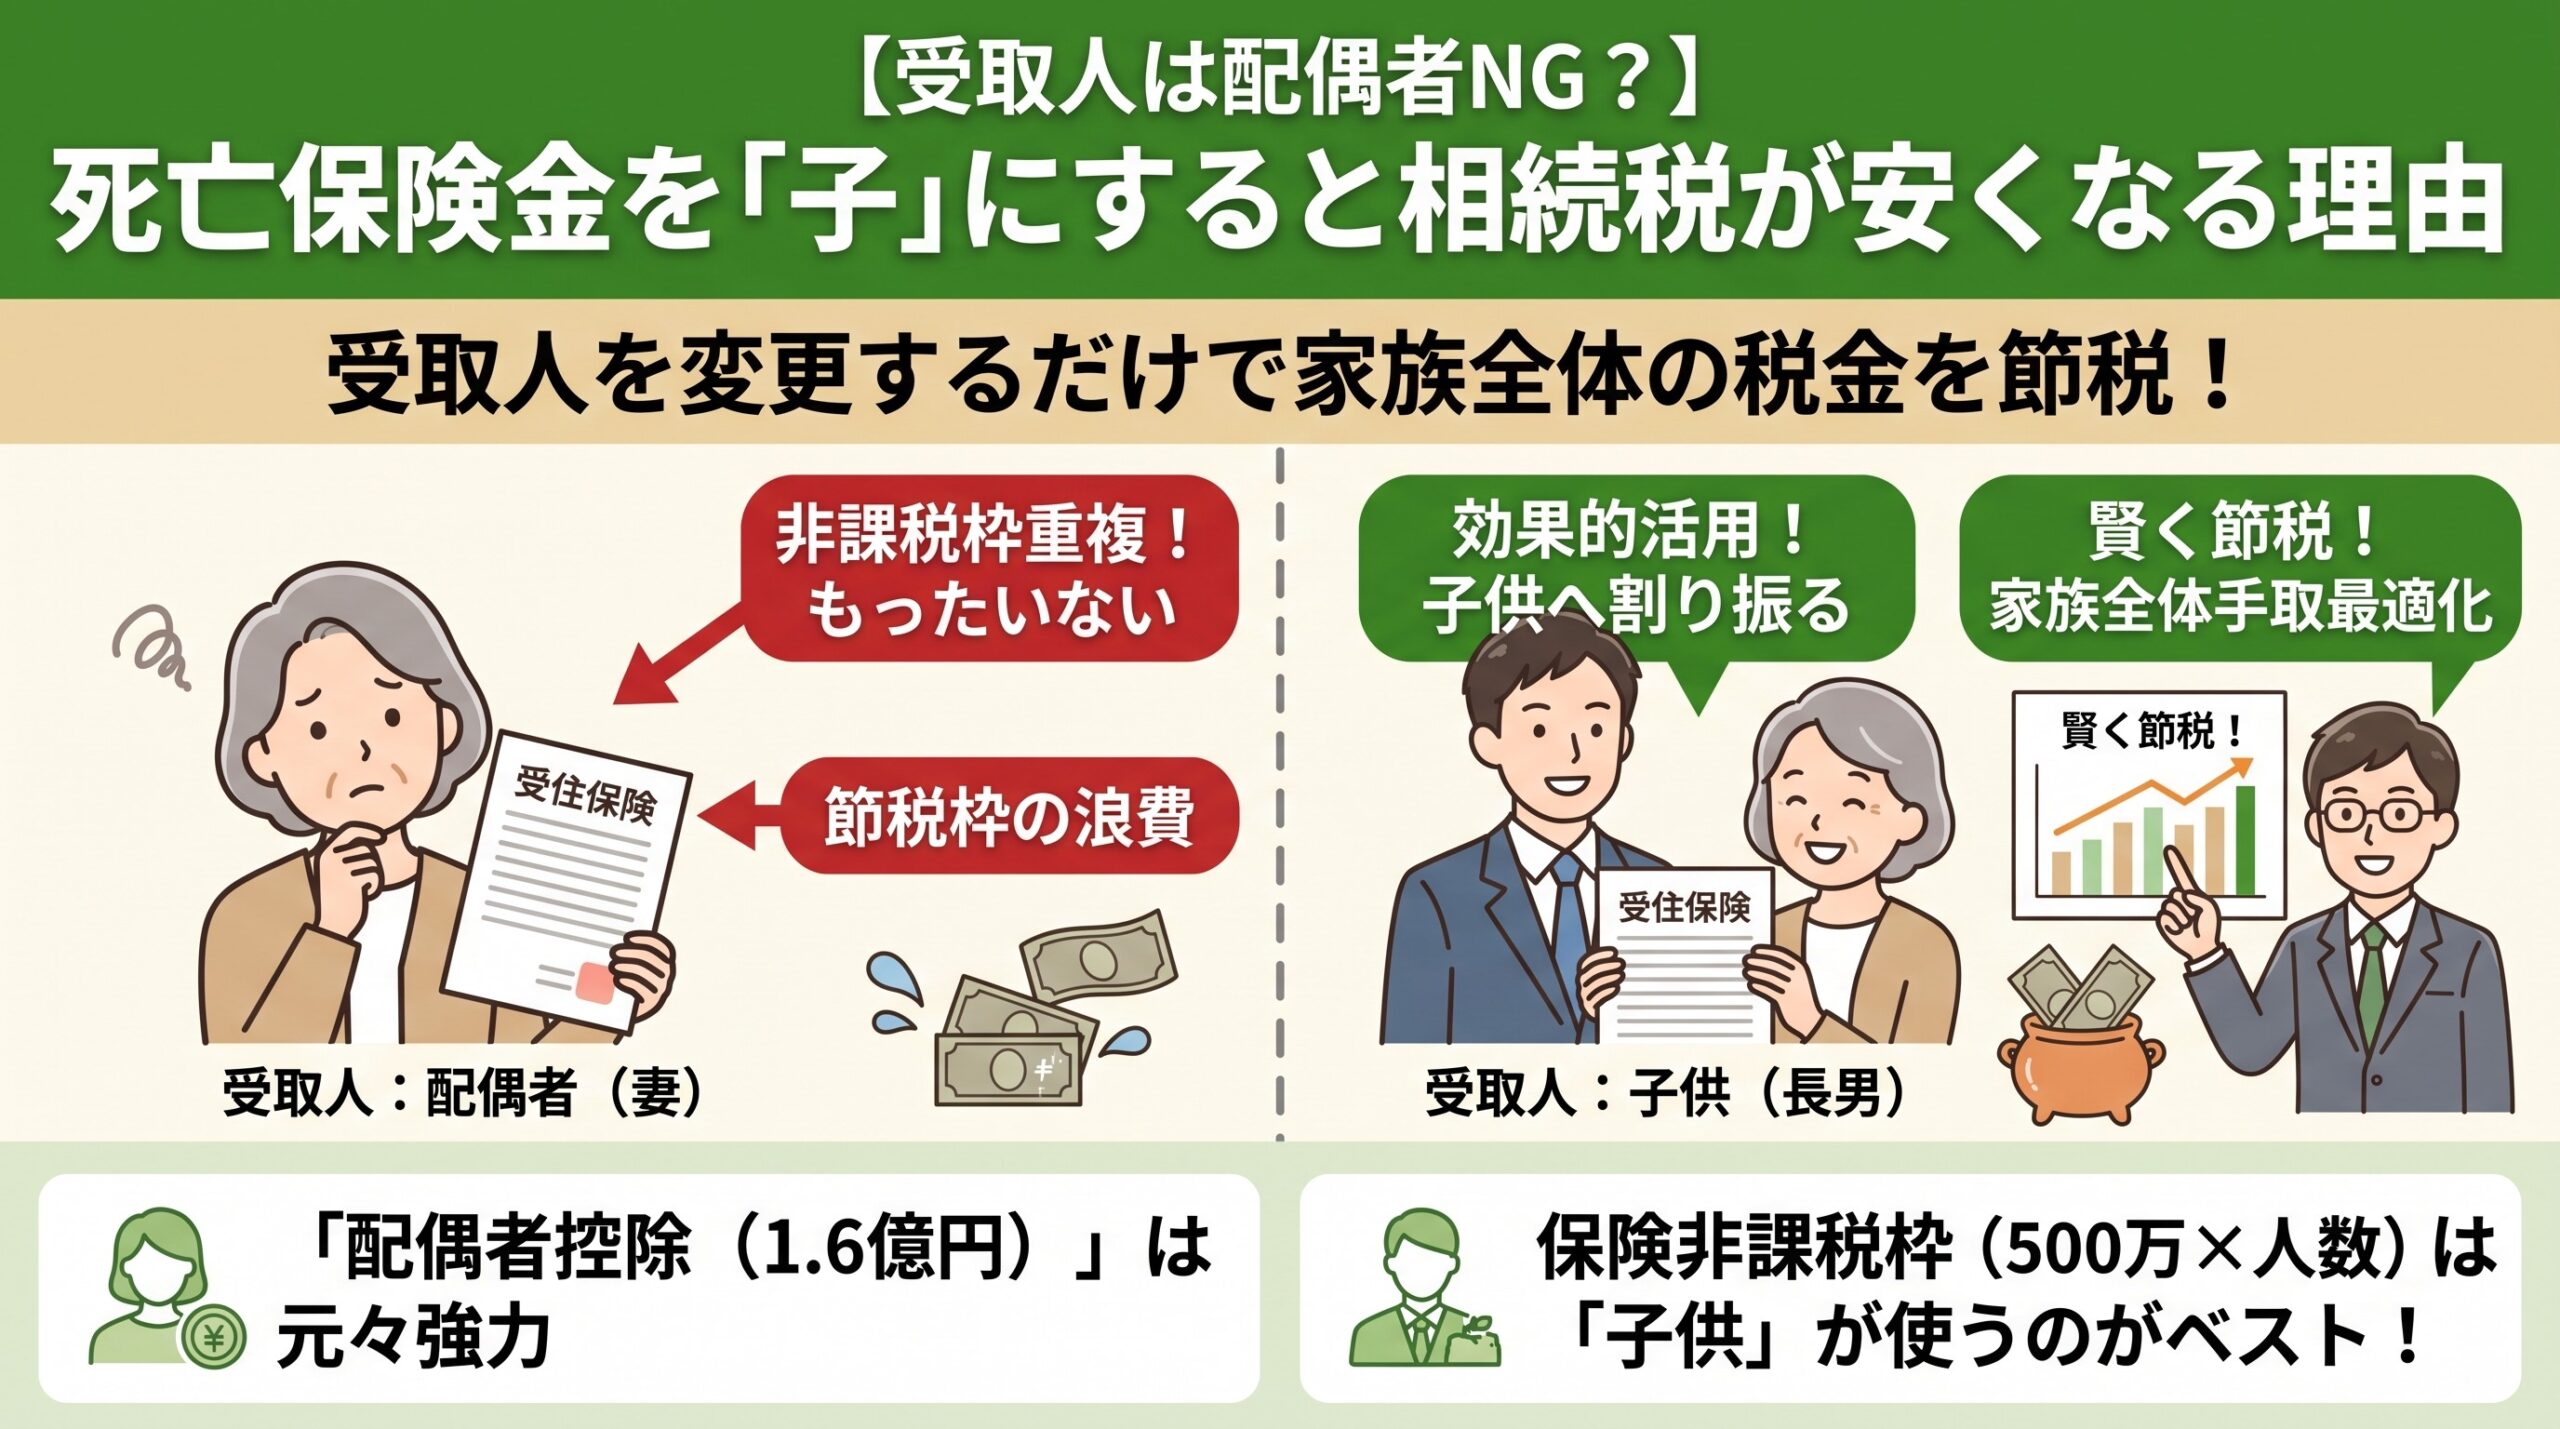
万が一のときに備えて加入している生命保険。その「受取人」は誰に設定していますか?
多くの方が「とりあえず配偶者(妻や夫)」に指定していますが、実は受取人を「子供」に変更するだけで、家族全体が支払う相続税が安くなるケースがあります。
「保険金の受取人を変えるだけで、なぜ税金が変わるの?」
「手取りの金額は変わらないんじゃないの?」
この記事では、生命保険に用意されている「非課税枠」と、配偶者だけに認められた「税額軽減ルール」を組み合わせて賢く節税する仕組みを、具体的なシミュレーションを交えて分かりやすく解説します。
なぜ「受取人を子供」にすると相続税が安くなるのか?
結論から言うと、配偶者にはもともと強力な節税ルールがあるため、生命保険の非課税枠を配偶者で使うのは非常にもったいないからです。
節税のカギを握る2つの特例ルール
相続税の計算には、生命保険と配偶者に関してそれぞれ特別な節税ルールが用意されています。
押さえておきたい2つの節税ルール
- ① 死亡保険金の非課税枠:
500万円 × 法定相続人の数までは税金がかからない- ② 配偶者の税額軽減:配偶者が相続する財産のうち、1億6,000万円(または法定相続分)までは相続税がかからない
配偶者は「② 配偶者の税額軽減」を使えば、1億6,000万円までの財産を無税で受け取ることができます。
そのため、「① 死亡保険金の非課税枠」を配偶者が使ってしまうと、非課税の権利が重複してしまい、枠が無駄になってしまうのです。この非課税枠を、配偶者控除がない「子ども」に割り振ることこそが、家族全体の税金を抑える最大のポイントです。
【シミュレーション】受取人の違いで税金が変わる実例
具体的にどれくらい税金が変わるのか、以下のご家庭を例にシミュレーションしてみましょう。
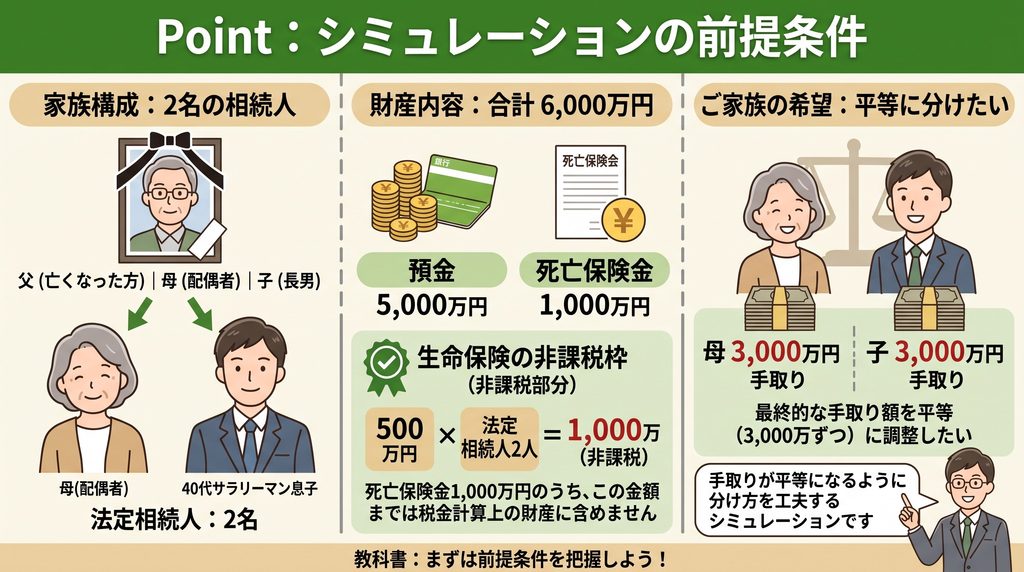
パターン①:受取人が「母(配偶者)」の場合
母が死亡保険金1,000万円を受取り、預金5,000万円を「母2,000万円」「子3,000万円」で分けるケースです。
| 項目 | 母(配偶者) | 子(長男) | 合計 |
| 預金の相続額 | 2,000万円 | 3,000万円 | 5,000万円 |
| 死亡保険金 | 1,000万円 | 0円 | 1,000万円 |
| 手取りの合計額 | 3,000万円 | 3,000万円 | 6,000万円 |
| 保険金の非課税適用 | △1,000万円 | 0円 | △1,000万円 |
| 税金計算上の財産額 | 2,000万円 | 3,000万円 | 5,000万円 |
| 基礎控除後の課税遺産額 | — | — | 800万円 |
| 相続税のあん分額 | 32万円 | 48万円 | 80万円 |
| 配偶者の税額軽減 | △32万円 | — | △32万円 |
| 最終的に支払う税金 | 0円 | 48万円 | 48万円 |
この場合、母の税金はゼロになりますが、子供が48万円の相続税を支払うため、家族全体で「48万円」の税金が発生します。
パターン②:受取人が「子(長男)」の場合
子が死亡保険金1,000万円を受取り、預金5,000万円を「母3,000万円」「子2,000万円」で分けるケースです。
| 項目 | 母(配偶者) | 子(長男) | 合計 |
| 預金の相続額 | 3,000万円 | 2,000万円 | 5,000万円 |
| 死亡保険金 | 0円 | 1,000万円 | 1,000万円 |
| 手取りの合計額 | 3,000万円 | 3,000万円 | 6,000万円 |
| 保険金の非課税適用 | 0円 | △1,000万円 | △1,000万円 |
| 税金計算上の財産額 | 3,000万円 | 2,000万円 | 5,000万円 |
| 基礎控除後の課税遺産額 | — | — | 800万円 |
| 相続税のあん分額 | 48万円 | 32万円 | 80万円 |
| 配偶者の税額軽減 | △48万円 | — | △48万円 |
| 最終的に支払う税金 | 0円 | 32万円 | 32万円 |
手取り額はどちらも全く同じ「3,000万円ずつ」ですが、受取人を子にするだけで家族全体の税金は「32万円」となり、16万円も節税できます。
生命保険を活用する際に知っておくべき2つの注意点
受取人の変更は非常に有効な節税術ですが、実務上注意すべきポイントが2つあります。
① 死亡保険金は「遺産分割」の対象外
生命保険金は契約時に指定された受取人固有の財産となるため、亡くなった方の遺産を全員で話し合って分ける「遺産分割協議」の対象には含まれません。
ただし、「税金の計算上」においては相続財産の一種(みなし相続財産)として扱われる点に注意が必要です。
② 家族間の関係が円満であることが大前提
今回の節税手法は、「保険金を受け取った分、預金の分け方を調整して最終手取りを平等にする」というご家族間の合意があって初めて成り立ちます。
もし相続人同士の折り合いが悪く、「保険金は自分のものだから、預金も半分もらう」といった主張が出るとトラブルの原因になります。事前にご家族間で方向性を話し合っておくことが大切です。
まとめ:家族の財産を守るための「知識の選択」
今回は、死亡保険金の受取人を配偶者から「子供」に変更することで、相続税を減らせる仕組みについて解説しました。
- 配偶者には「1億6,000万円まで非課税」の強力なルールがある
- 保険金の非課税枠(500万×人数)を配偶者に使うと「枠の二重使い」になりもったいない
- 受取人を子どもに変更し、預金の分け方を調整すれば手取りは同じで税金だけを安くできる
若いころに加入した生命保険は、受取人が配偶者になったまま放置されているケースは非常に多いです。
受取人の変更手続きは、契約している保険会社へ連絡するだけでスムーズに行うことができます。この機会に自宅にある保険証券をチェックし、ご家族で「受取人が誰になっているか」を確認してみることから始めてみてはいかがでしょうか。


コメント