
相続税対策において、生前贈与は「早く着手すればするほど対策としての効果が大きくなる」非常に有効な手段です。親御様が元気なうちから時間をかけて計画的に資産を移転させることで、将来発生する相続税の負担を大きく軽減することができます。
しかし、実際の相続の現場では「毎年110万円までなら、親から現金で手渡してもらえば税金はかからないはず」「振り込んでさえいれば大丈夫」という誤った認識により、後からトラブルになるケースが後を絶ちません。
結論から申し上げますと、「現金の手渡し」による生前贈与は、後の税務調査で問題となるリスクが極めて高い行為です。
正しく知識を身につけ、ご家族の大切な資産を守るために、今回は「暦年贈与のやり方」を分かりやすく解説いたします。
鉄則①:現金手渡しは絶対NG!「契約書」以上に「銀行振込」が重要な理由
生前贈与を行う際、最も避けるべきなのは「現金での手渡し」です。
「親から実家に呼ばれて、手渡しで現金100万円を受け取った」
「タンス預金から孫のお小遣いとして手渡している」
このように現金で渡してしまうと、後から「いつ、誰が、誰に、いくら渡したのか」を第三者に証明することが物理的に不可能です。税務調査においても口頭ベースでの説明となる為、贈与の立証が難しくなります。
ネットや書籍では「贈与契約書を作りましょう」とよく解説されています。もちろん現金手渡しを行うのであれば贈与契約書の作成は必ず必要となりますが、実務上最も強力な立証資料となるのは「銀行口座間の振込履歴」です。
生前贈与を行う際は、必ず「親の口座から、受け取る人の口座へ銀行振込」で行うことを徹底してください。
鉄則②:「あげる側(親)」の認知機能に注意!意思確認という隠れた壁
見落とされがちなのが、「お金をあげる親御様の認知機能(意思確認)」の問題です。
法律上、贈与は「あげます」「もらいます」という双方の意思表示(契約)があって初めて成り立ちます。
親御様が高齢になり、認知症などが進行して意思表示が難しい状態になってから口座からお金を振り込んでも、税務署からは「親の意思で行われた贈与ではなく、子供が勝手に資金を移動させた(無効)」と判定されるリスクがあります。
⚠️ 税務調査で確認されるポイント
税務署は、生前の認知機能の確認の為、老人ホームなどに問い合わせを行う権限を持っています。
「この時期、お父様は認知症の診断を受けていますね。この振込は本当にお父様の意思ですか?」と問われた際、明確に証明できないと贈与がすべて無効とされる可能性があります。
生前贈与は、親御様が心身ともに健康で、ご自身の意思をはっきり主張できるうちからスタートすることが重要となります。
鉄則③:孫への贈与は節税効果大!未成年なら「親権者(親)」と贈与契約を
親から子への贈与と異なり、「孫への暦年贈与」は相続税の節税効果が高い手法です。
※親から子への贈与の場合、亡くなる前の7年間の贈与は相続税の計算に足し戻されます(生前贈与加算)が、原則として相続人ではない「孫」への贈与はその持ち戻しルールの対象外となるためです。
ただし、孫が未成年の場合、契約行為ができません。その場合は孫に代わって親が親権者の立場で契約を行うことにより贈与を行うことが可能です。
なお、この場合は口頭での契約ではなく贈与契約書を作成しておくのが安全です。
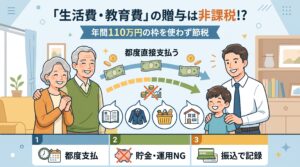
【補足】学費や生活費の援助は、基礎控除110万円の枠と別!
「年110万円の枠」を使った暦年贈与とは別に、抑えておくべき重要な取り扱いがあります。
贈与税では「親や祖父母から、子・孫へ『必要な都度直接支払われる』生活費や教育費」は、110万円の基礎控除とは関係なく非課税とされています(相続税法21条の3)。
例えば、孫の大学の入学金や授業料、一人暮らしの生活費などを祖父母が大学や貸主に直接支払う場合、贈与税はかかりません。これらを「110万円の基礎控除」と混同せず、正しく使い分けることでより多くの財産を移転することが可能です。
贈与税の非課税についてはこちらについて詳しく解説しています。
【一問一答】暦年贈与でよくあるQ&A
現場でよく寄せられる具体的な疑問について、Q&A形式で回答します。
- 毎年同じ時期に同じ金額(例:毎年4月1日に100万円)を振り込むと、「定期贈与」としてまとめて課税されると聞きましたが本当ですか?
-
毎年「個別の贈与」として合意していれば問題ありません。
定期贈与とは例えば「最初から1,000万円を渡す契約をしており、それを10年に分けて100万円ずつ振り込んでいる」とみなされると、最初に1,000万円の贈与があったとして課税されることを言います。
これを防ぐためには、毎年贈与を行うたびに「今年100万円を贈与する」という合意(または簡易的な贈与契約書の作成)を行うことが重要です。
なお、毎年同じ日(誕生日や記念日など)に振り込んでいること自体は、定期贈与と判定される直接の理由にはなりませんのでご安心ください。 - 親が高齢で銀行に行けないため、子供である私が親のネットバンキングを操作して自分の口座へ振り込んでも大丈夫ですか?
-
本人の「明確な意思」と「同意」があれば問題ありません。
口座の操作を代理で行うこと自体は珍しくありません。
しかし、親の健康状態などから「親の知らないところで子供が勝手に送金したのではないか」と疑われる可能性はあります。
代理操作を行う場合は、必ず親御様の同意のもとで行い、「本人の意思で贈与した」という証拠(贈与契約書など)を残しておくとより安全です。 - 贈与契約は口頭のみでも有効と聞きました。お金を贈与する場合は振込みで行っていれば契約書の作成は不要で大丈夫ですか?
-
基本的には問題ありません。ただし認知機能など総合的に判断し後々疑いの目を向けられると思うのであれば贈与契約書を作成しておくとより安全です。
贈与契約書の作成がなく口頭での契約であっても契約は成立しています。
贈与契約書があったほうがより望ましいですが、ないからと言って認められない。ということはありません。 - 未成年の孫の口座にお金を振り込んでも大丈夫ですか?孫本人がまだ幼い為、親が通帳を管理したいのですが。
-
孫が未成年のうちは、親権者である「親」が通帳や印鑑を管理していても問題ありません。
法律上、未成年の子供に代わって契約や財産管理を行う権利(親権)は親にあります。そのため、祖父母から孫への贈与であっても、「祖父母」と「孫の親権者(親)」の間で合意ができていれば正当な贈与として成立します。
ただし、孫に対する贈与については口約束ではなく贈与契約書を作成し、かつ通帳については親が管理を行ってください。
※祖父母が子や孫に内緒で孫名義の口座を作り、金庫に保管している場合は「名義預金」とみなされ相続財産として課税対象となるリスクがありますのでご注意ください。 - 証拠を残す為にあえて111万円を贈与して1,000円の贈与税申告をしておいたほうが良いと聞きましたが本当ですか?
-
その必要はありません。
現金手渡しの贈与で、かつ、贈与契約書も作成していない。という状況であれば贈与税の申告を行っておくことで税務署側で贈与があったという事実を把握できるため1つの方法としては有効かもしれません。
しかし、銀行振り込みで互いの意思確認が取れているのであればあえて申告を行って贈与税を支払う必要はまったくありません。
まとめ
今回は、税務署に否認されない「正しい暦年贈与のやり方」について解説しました。
- 現金手渡しは絶対NG。必ず「銀行振込」で客観的な履歴を残す
- 親の意思確認ができる「健康なうち」にスタートする
- 未成年の孫への贈与は、親権者(親)の同意のもとで行う
- 日常の生活費・教育費の援助は、基礎控除(110万円)とは別枠で非課税になる
生前贈与は、正しい手順と要件さえ整えれば、非常に有効な相続税の節税対策となります。自己判断で間違った手順を踏んでしまうと、いざ相続が起こった時に思いがけない税務上のリスクを抱えることになりかねません。
特に親御様の認知機能が疑わしくなったタイミングからは「銀行振込み+贈与契約書の作成」をしておくことでよりリスクを低減することができます。
まずはご家族で「いつ、誰に、どのような方法で渡すのが安全か」を正しく共有し、計画的な対策を進めていきましょう。

コメント