親御様が亡くなり、「もしかして、うちも相続税がかかるかも?」
と気づいたとき、多くの方が次のような疑問を持ちます。
- 相続税の申告って、具体的に何をするの?
- 税理士に頼んだら、どこまでやってくれるの?
- いつまでに税理士へ相談すればいいの?
- 自分で申告することはできないの?
普段、会社の年末調整だけで税金の手続きを終えている会社員の方にとって、相続税申告はなじみのない手続きです。
しかも、相続税の申告・納付期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
10か月と聞くと長く感じるかもしれませんが、その間に、
相続人の確認 → 資料収集 → 財産評価 → 遺産分割 → 相続税計算 → 申告・納付
まで進める必要があります。
税理士へ依頼した場合でも、資料収集や遺産分割など、相続人自身で行う作業はあります。
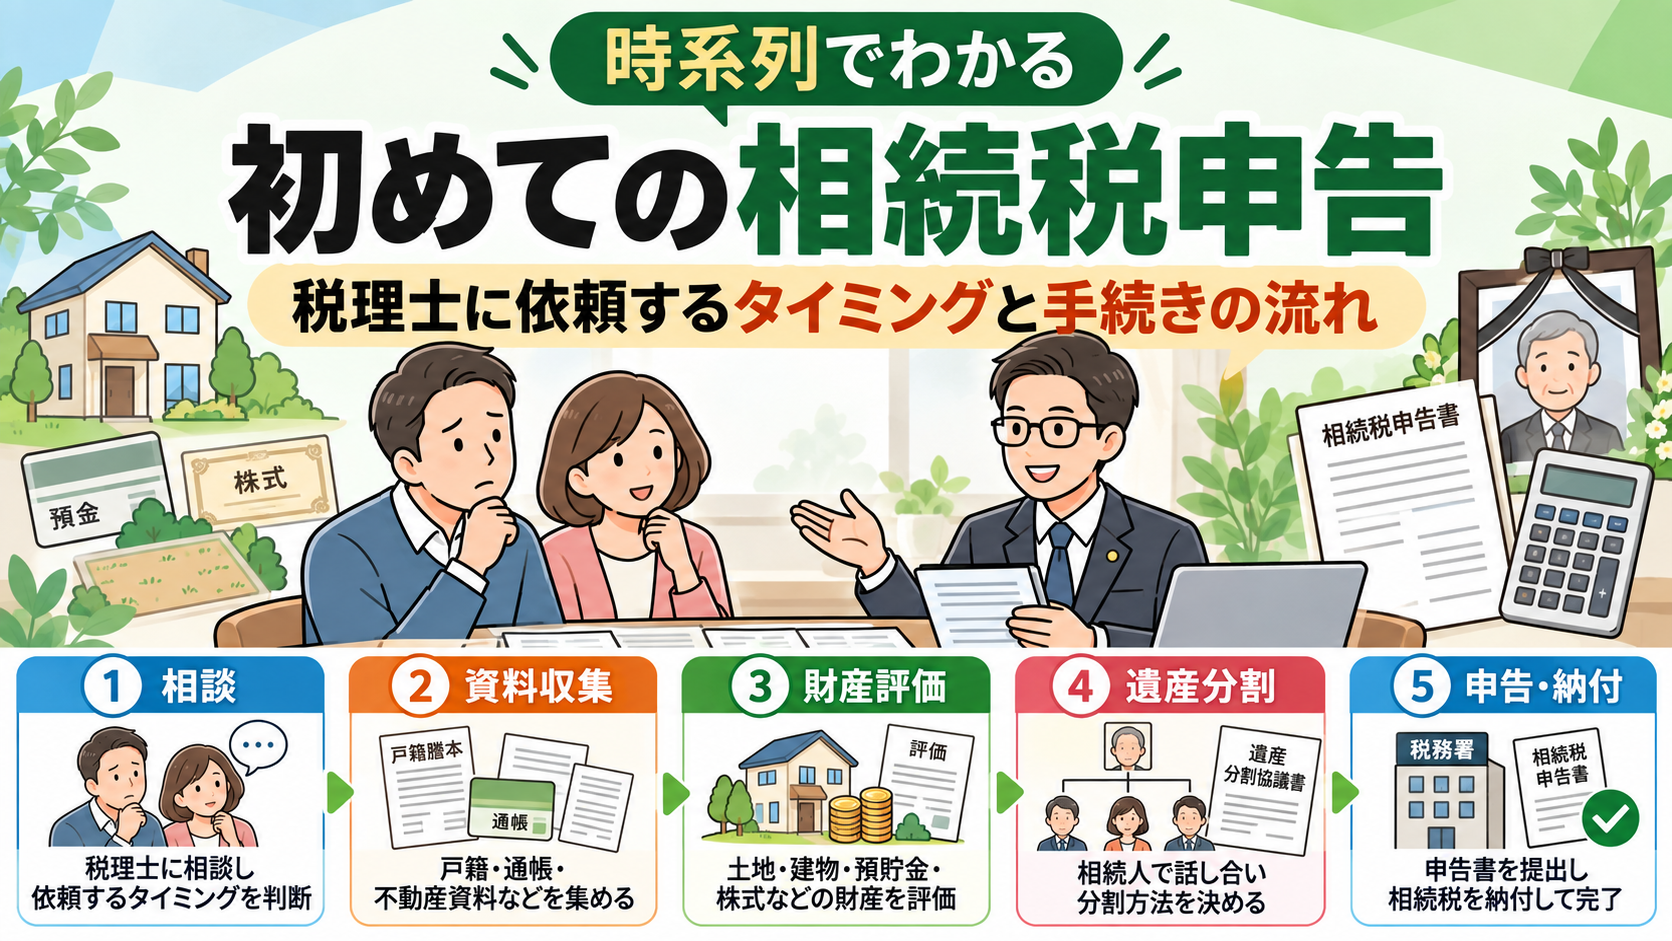
この記事では、初めて相続税申告を経験する方に向けて、
「いつ税理士へ相談し、依頼後に何をするのか」
を時系列で分かりやすく解説するとともに、税理士が行うことと相続人が行うことの違いについても整理します。
相続全体の手続きから確認したい方は、こちらの記事も参考にしてください。
相続税申告は自分でもできる?税理士に依頼すべき?
相続税の申告は、必ず税理士へ依頼しなければならないわけではありません。
相続人自身が申告書を作成して、税務署へ提出することも可能です。
ただし、「自分でできるか」と「自分でやるのが適しているか」は別問題です。
自分で申告しやすいケース
例えば、次のような比較的シンプルな相続であれば、自分で申告することも検討できます。
- 財産の大部分が預貯金である
- 土地や非上場株式など評価が難しい財産が少ない
- 相続人同士で遺産分割について争いがない
- 複雑な特例を使わない
- 自分で制度を調べ、書類を作成する時間を確保できる
ただし、申告内容についての責任は本人にあります。
少しでも判断に迷う場合は、一度税理士へ相談してから、自分で申告するか決める方法もあります。
税理士への依頼を検討したいケース
次のようなケースでは、税理士へ相談するメリットが大きくなります。
- 実家・土地・アパートなどの不動産がある
- 小規模宅地等の特例を使える可能性がある
- 生前贈与が多い
- 名義預金になりそうな預金がある
- 遺産額が大きい
- 相続人が多い
- 二次相続まで考えて遺産分割を検討したい
- 仕事が忙しく、自分で調べる時間がない
特に土地の評価は、同じ面積であっても、
- 土地の形
- 接している道路
- 間口や奥行き
- 利用状況
などによって、相続税評価額が変わることがあります。
また、小規模宅地等の特例を利用できれば、一定の要件のもとで土地の相続税評価額を大きく減額できる場合があります。
そのため、不動産が含まれる相続では、まず税理士へ相談してみる価値があります。
税理士に相談するベストなタイミングはいつ?
相続税の申告期限は、原則10か月以内です。
しかし、相談を10か月目まで待つのはおすすめできません。
実務上は、
四十九日前後を一つの目安として、できれば相続開始後3〜4か月程度までに相談すると、その後の作業を進めやすくなります。
これは法律上の期限ではなく、申告作業に十分な時間を確保するための実務上の目安です。
また、
- 財産が多い
- 不動産が複数ある
- 相続人が多い
- 生前贈与が多い
- 相続人同士で話し合いが必要
- 申告期限がすでに迫っている
といった場合には、四十九日を待たずに相談しても問題ありません。
なぜ早めに相談した方がいい?
相続税申告では、申告書を作る前に、
- 相続人を確定する
- 戸籍を集める
- 銀行の残高証明書を取る
- 不動産資料を集める
- 財産を評価する
- 過去の預金移動を確認する
- 遺産分割を決める
といった作業があります。
これらには思った以上に時間がかかります。
特に相続人が多かったり、不動産が複数あったりすると、資料を集めるだけで数週間から数か月かかることもあります。
私が相続税申告のご相談を受ける中でも、申告期限が近づいてから相談され、
「もっと早く動いておけばよかった」
というケースは珍しくありません。
早めに相談しておけば、期限に追われず、遺産分割や税額についても落ち着いて検討できます。
【全体像】相続税申告はどのくらいの期間がかかる?
税理士へ依頼した場合の一般的な流れを、時系列で簡単に整理すると次のようになります。
| 時期の目安 | 主な作業 |
|---|---|
| 相続発生~1、2か月 | 相続人確認・税理士への相談 |
| 1~3か月 | 戸籍・預金・不動産資料などの収集 |
| 2~6か月 | 財産調査・財産評価 |
| 4~8か月 | 財産報告・遺産分割 |
| 6~9か月 | 申告書作成 |
| 10か月以内 | 相続税申告・納付 |
※上記は一例です。財産内容や遺産分割の状況によって進行は異なります。
それでは、具体的にどのような流れで進むのかを見ていきましょう。
【時系列】税理士へ依頼してから相続税申告が終わるまで
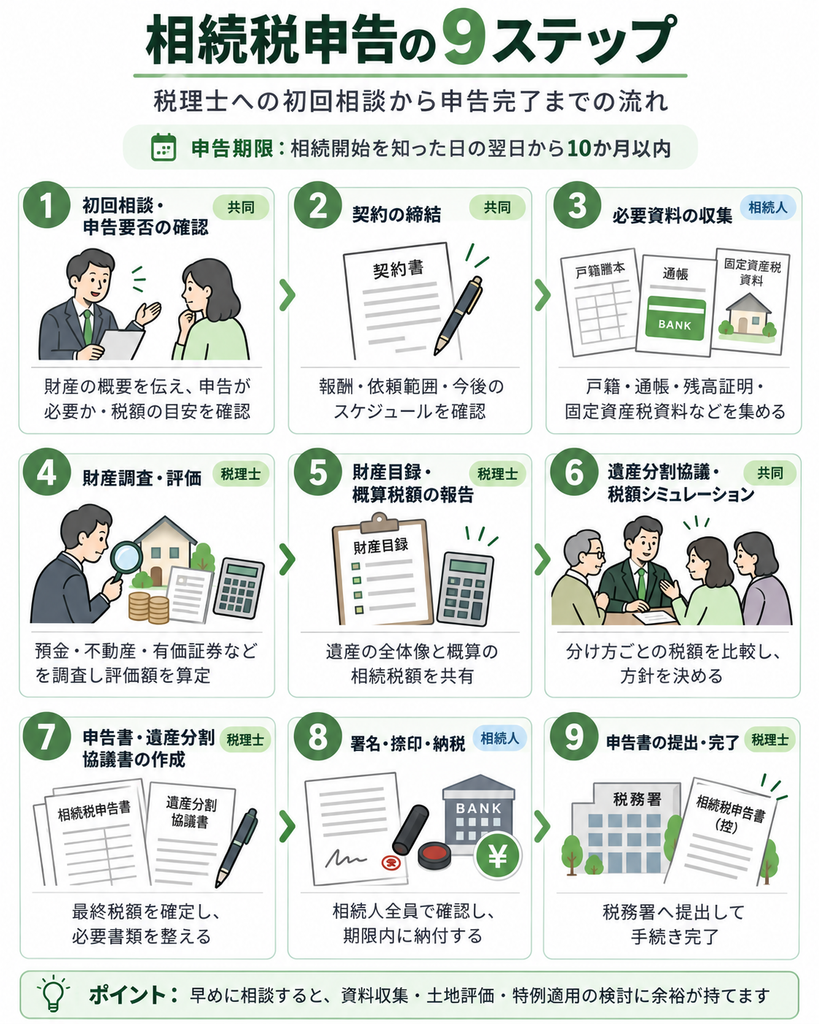
ここからは、「税理士に頼んだら、実際には何が起きるのか?」をSTEPごとに説明します。
STEP1:初回相談・申告が必要か確認する
まずは税理士事務所へ相談します。
初回相談では、一般的に、
- 相続人は誰か
- どのような財産があるか
- 相続税申告が必要になりそうか
- 申告期限までどのくらいあるか
- どのような作業が必要か
- 税理士報酬はいくらか
などを確認します。初回相談は無料としている税理士事務所もあります。
可能であれば、
- 固定資産税の納税通知書
- 預金通帳
- 証券会社の残高資料
- 生命保険関係の資料
- 遺言書
など、手元にある資料を持参すると話がスムーズです。
この段階では財産が完全に分かっていなくても問題ありません。
まず、「相続税申告が必要になりそうか」を確認することが大切です。
STEP2:正式に依頼し、必要書類の案内を受ける
税理士の説明や見積額に納得したら、正式に依頼します。
契約後は、税理士から必要資料の一覧を案内されるのが一般的です。
主な資料には、
- 戸籍関係
- 預金の残高証明書
- 通帳
- 固定資産税関係資料
- 登記事項証明書
- 証券会社の資料
- 生命保険金関係資料
- 借入金関係資料
などがあります。
必要資料は財産内容によって異なります。
STEP3:相続人が資料を集める
税理士から案内された資料を集めていきます。
ただし、「全部自分で集めなければならない」とは限りません。
税理士事務所によっては、委任状等を利用して取得をサポートしたり、司法書士等と連携して戸籍関係の手続きを進めたりできる場合があります。
仕事が忙しい会社員の方は、「どこまで代行してもらえるか」を契約前に確認しておくとよいでしょう。
【関連記事】
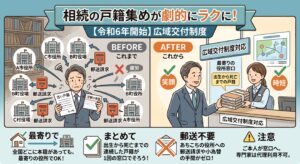
相続の戸籍集めがラクに!広域交付制度とは?
STEP4:税理士が財産を調査・評価する
必要資料が集まったら、税理士が相続財産の内容を整理していきます。
主な財産には、
- 預貯金
- 不動産
- 株式・投資信託
- 生命保険金
- 非上場株式
- 貸付金
- その他の財産
などがあります。
あわせて、
- 借入金
- 未払金
- 葬式費用
など、相続税計算上差し引ける可能性があるものも確認します。
土地の評価は税理士の重要な作業
土地は、単純に固定資産税評価額を使えばよいわけではありません。
路線価や倍率方式を基礎にしながら、土地の形状や利用状況などを確認して評価します。
さらに、小規模宅地等の特例が使えるかについても検討します。
また、預金についても、単に死亡日の残高だけを見るのではなく、必要に応じて過去の入出金を確認します。
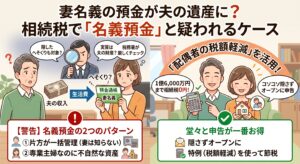
例えば、「親名義ではない預金だが、実際には親のお金ではないか」という名義預金の問題も、相続税申告では重要です。
STEP5:財産一覧を確認する
財産評価がある程度進むと、「どのような財産が、いくらあるのか」が一覧で見えるようになります。
税理士事務所によって名称や資料の形式は異なりますが、
- 財産一覧
- 財産目録
- 相続財産明細
などの形で報告されることが一般的です。
この段階になると、
「相続税がおおよそいくらになりそうか」
も見えてきます。
STEP6:相続人で遺産分割を決める
財産内容が分かったら、相続人同士で、誰が・どの財産を相続するかを話し合います。
これを遺産分割協議といいます。
税理士へ依頼するメリットの一つは、遺産の分け方によって相続税額がどう変わるかを比較できることです。
例えば、
- 配偶者が多く相続するケース
- 子どもが多く相続するケース
- 自宅を誰が相続するか
- 二次相続まで考えた場合
などについて、税額を比較できます。
ただし、「税金が一番安い分け方=家族にとって一番良い分け方」とは限りません。
相続後の生活や不動産の管理、将来の二次相続なども含めて考えることが大切です。
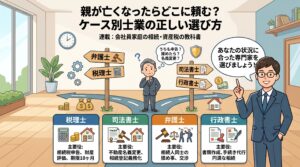
なお、税理士は税務面から助言できますが、相続人同士の争いを仲裁したり、法律上の紛争を代理したりすることはできません。
相続人間で争いがある場合には、弁護士への相談が必要になります。
STEP7:遺産分割協議書・相続税申告書を整える
遺産分割がまとまったら、その内容を書面にします。
遺産分割協議書については、相続内容や依頼範囲に応じて、司法書士・行政書士・弁護士等と連携して作成することがあります。
一方、税理士は決まった遺産分割内容をもとに、相続税申告書の作成を進めます。
ここで最終的な納税額が確定していきます。
STEP8:内容を確認し、相続税を納付する
申告内容が完成したら、相続人側でも内容を確認します。
遺産分割協議書を作成する場合は、通常、相続人全員の署名や実印での押印、印鑑証明書などが必要になります。
相続税については、原則として申告期限までに金銭で納付します。
納付方法には複数の選択肢があるため、その時点で利用できる方法を税理士や税務署へ確認するとよいでしょう。
納税資金が不足しそうな場合には、早めに対策を検討する必要があります。
STEP9:税理士が相続税申告書を提出する
内容確認が終わったら、税理士が相続税申告書を税務署へ提出します。
現在は電子申告を利用する税理士事務所も多くあります。
提出後は、申告書控えを受け取り、大切に保管しておきましょう。
これで相続税申告はひと区切りとなります。
ただし、その後に税務署から問い合わせが入る可能性がまったくないわけではありません。
税務調査への対応が契約に含まれているかどうかも、依頼時に確認しておくと安心です。
相続人と税理士、それぞれ何をする?
分かりやすく整理すると、おおむね次のような役割分担になります。
| 相続人が中心となって行うこと | 税理士が中心となって行うこと |
|---|---|
| 手元資料の確認 | 相続税申告の要否確認 |
| 必要資料の収集 | 財産・債務の整理 |
| 税理士からの質問に回答する | 土地等の財産評価 |
| 家族間で遺産分割を話し合う | 特例の適用判定 |
| 最終内容を確認する | 税額シミュレーション |
| 納税する | 相続税申告書の作成・提出 |
| ー | 申告書の控え・お預かりした資料のご返却 |
※実際の業務範囲は税理士事務所との契約によって異なります。
税理士を選ぶときに確認したい3つのポイント
① 相続税申告の経験があるか
税理士にもそれぞれ得意分野があります。
法人税や所得税を中心に扱う税理士もいれば、相続税申告を多く扱う税理士もいます。
土地評価や小規模宅地等の特例などが関係する場合は、相続税申告の経験を確認しておくと安心です。
② どこまで料金に含まれているか
見積額だけでなく、
- 戸籍収集
- 不動産評価
- 書面添付
- 遺産分割シミュレーション
- 申告後の税務署対応
など、どこまで基本報酬に含まれるのか確認しましょう。
「書面添付」とは、税理士が申告書を作成する過程で確認した事項などを記載した書面を申告書に添付する制度です。
すべての相続税申告で必ず行われるものではありませんので、対応の有無や料金体系について確認しておくとよいでしょう。
また、後から追加料金が発生する条件も確認しておくと安心です。
③ 会社員でも相談しやすいか
仕事をしながら相続を進めるなら、
- 土日相談
- 夜間相談
- オンライン面談
- メール等での資料共有
などに対応しているかも重要です。
何度も平日に有給を取らなくても進められる事務所であれば、負担を減らせます。
まとめ|相続税申告は10か月以内。相談は余裕を持って
相続税申告について、まず覚えておきたいポイントは次の3つです。
- 相続税申告は10か月以内だが、その前の準備に時間がかかる
- 不動産や特例が関係する場合は、早めに税理士へ相談すると進めやすい
- 税理士へ依頼しても、資料収集や遺産分割など相続人自身が行う作業はある
相続税申告は、単に税務署へ申告書を提出するだけではありません。
その前に、
相続人確認 → 資料収集 → 財産評価 → 遺産分割 → 税額計算
という多くの作業があります。
特に土地の評価や各種特例の適用によって、相続税額が大きく変わることがあります。
また、早めに相談することで、
- 遺産分割を検討する時間を確保できる
- 納税資金を準備できる
- 必要書類を余裕を持って集められる
- 二次相続も含めた税額シミュレーションができる
といったメリットがあります。
「そもそも、うちは相続税申告が必要なのか分からない」
という段階でも、早めに整理しておくことで、その後の選択肢が増えます。
相続税申告が必要か分からない方へ
「まだ税理士へ依頼するか決めていない」
「うちに相続税がかかるのかだけ知りたい」
「申告期限まであと何か月あるのか不安」
という段階でもご相談いただけます。
相続税申告の必要性や、今後どのように進めればよいかを整理するところからご案内しています。
相続税申告が必要かどうかの確認段階でもご相談いただけます。
※このサイト経由で相続税申告をご依頼いただいた場合、申告報酬を10%お値引きしています。
※適用条件等はお問い合わせ時にご確認ください。
コメント