「夫婦のお金なんだから自由に管理していいはず」「母さんが長年節約して貯めた口座だから母さんのもの」
親の相続を迎えたとき、このように考えるご家族は非常に多いです。
しかし、相続が発生した際に税務署が最も厳しくチェックするのが、この「配偶者(妻)名義の預金」です。
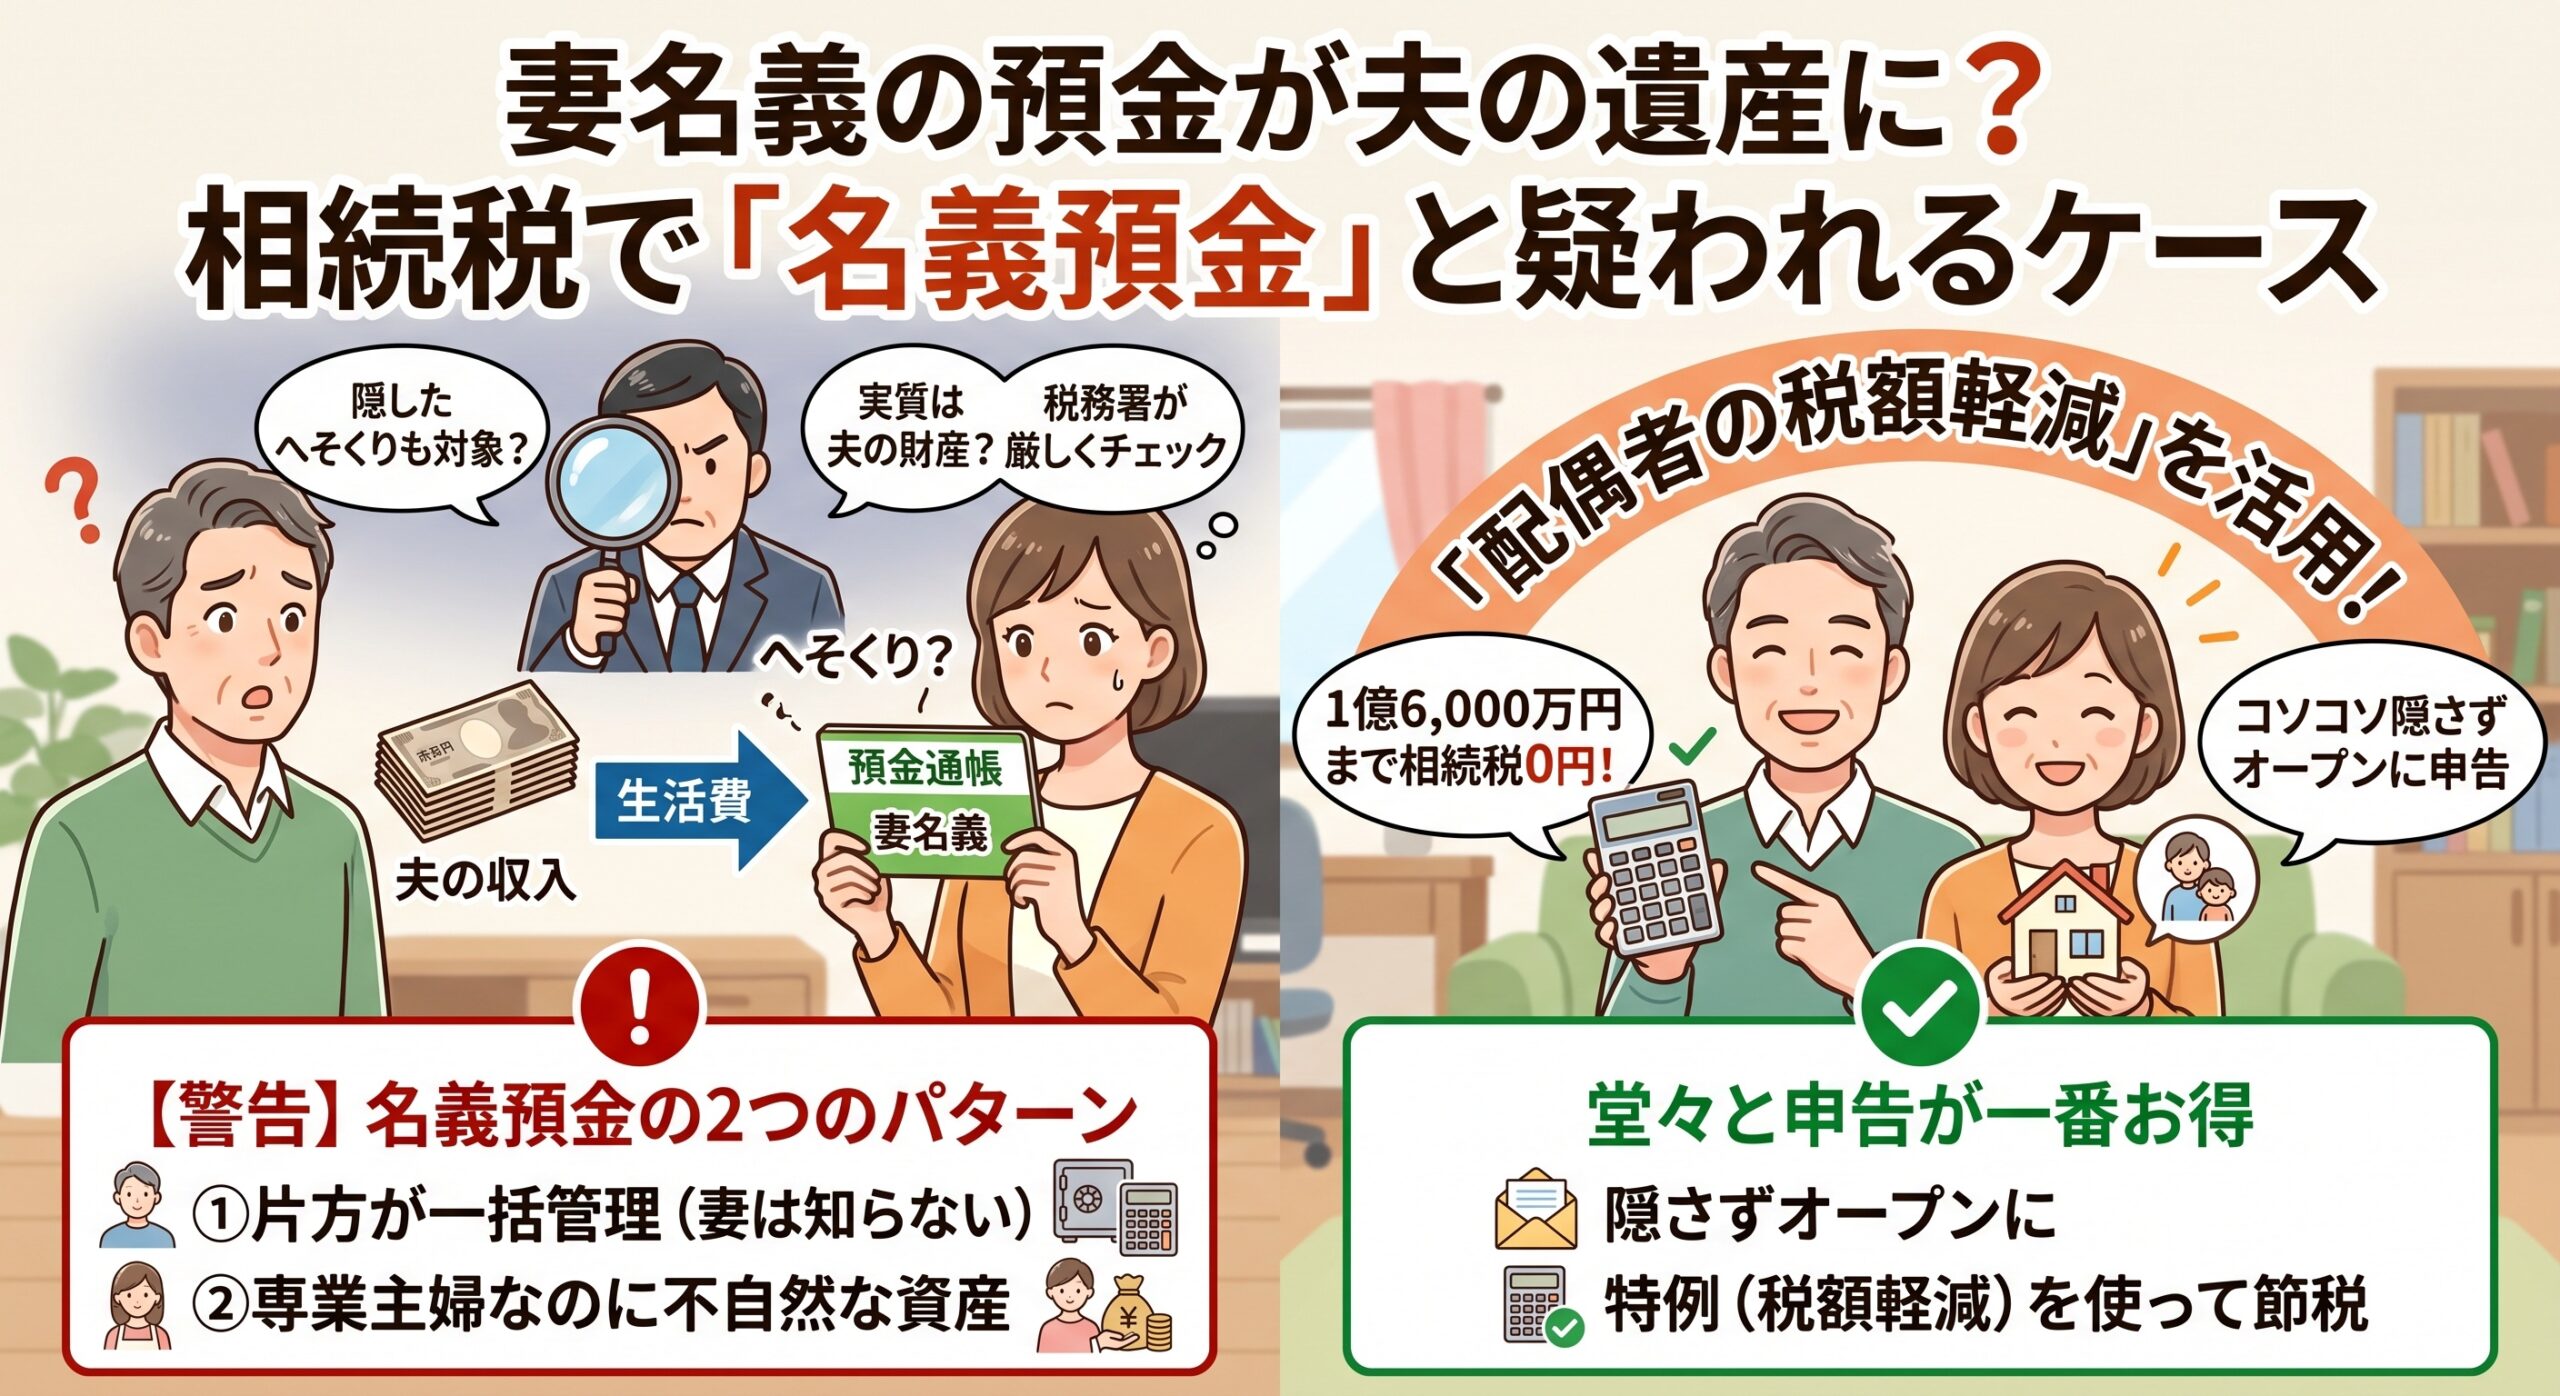
夫の収入から渡された生活費をコツコツ貯めた「へそくり」や、妻名義の口座で運用していたお金が、思わぬ形で「父の相続税の対象(名義預金)」と判定されてしまうケースが後を絶ちません。
この記事では、現役税理士の視点から「妻名義の預金が税務調査で狙われる理由」と「会社員の子どもが今すぐ実家で確認すべき対策」を分かりやすく解説します。
生活費をコツコツ貯めた「へそくり」も相続税の対象になる?
昔ながらの家庭や専業主婦世帯では、「夫から生活費を受け取り、妻が家計をやりくりする」というスタイルが一般的でした。
ここで問題になるのが、生活費のうち使い切れずに残ったお金(あまり・節税貯金)です。
使い切れば非課税、貯め込むと「夫の財産」
法律上、夫婦や親子間でやり取りされる通常必要な生活費・教育費には贈与税がかからない(非課税)とされています。
しかし、これは「生活費として実際に使った場合」に限られます。
- 生活費として消費した場合 ➔ 贈与税はかからない(非課税)
- 使わずに妻名義の口座に貯めた場合 ➔ 原資(元手)を出した夫の財産とみなされる
妻がやりくり上手で頑張って貯めたお金であっても、税務上は「夫から預かっているお金(夫名義の財産)」と判断され、夫が亡くなった際には夫の相続財産として申告しなければならないのです。
税務調査で一発アウト?「名義預金」になりやすい2つのパターン
名義(口座の名前)は妻や子供になっているものの、実質的には亡くなった方が資金を出し、管理していた預金のことを「名義預金(めいぎよきん)」と呼びます。税務調査で最も指摘されやすいポイントです。
特に以下のようなパターンは注意が必要です。
① 片方が夫婦の口座をまとめて管理している
夫が自分名義の口座だけでなく、妻名義の証券口座や預金口座も一括管理しており、妻に伝えず株式運用などをしていたケースです。
夫が亡くなった後に妻へ確認しても「主人がすべて管理していたので何も知りません」という状態になり、実質的に夫の財産であると判定されます。
② 専業主婦なのに不自然なほどの資産がある
妻がずっと専業主婦で独自の収入(実家からの相続や贈与など)がないにもかかわらず、夫と同等かそれ以上の資産を自分名義の口座に持っているケースです。
税務署は過去数年の口座の動きを把握できるため、「元手は夫の収入である」とすぐに見破られてしまいます。
「自分名義だから自分のもの」は通用しません。
税務署は「通帳の名義が誰か」ではなく、「そのお金を稼いだのは誰か」「管理・運用していたのは誰か」という実態で判断します。
当てはまる人は事前に税理士へ相談しよう
ご家庭の状況が以下に当てはまる場合、相続が発生した際(または生前の段階)で一度税理士に相談することをおすすめします。
- 自分の名義の預金や株式を、亡くなった配偶者が管理していて全貌がわからない
- 生活費の余りを長年コツコツ貯めて、妻名義の口座にまとまった金額がある
- 夫婦でお互いの収入や口座残高を把握していない
事前に相談しておくことで、過去の移動履歴を確認し、正しく相続財産として整理することができます。
「節税したのに税金をとられる?」に対する救済措置(配偶者の税額軽減)
「夫婦で協力して生活費を節約し、一生懸命貯めたお金にまで相続税がかかるなんて納得がいかない……」と感じるのも無理はありません。
実は、相続税の仕組みでも夫婦間の特殊な事情は十分考慮されています。そのための強力な制度が「配偶者の税額軽減(配偶者控除)」です。
1億6,000万円まで相続税が「0円」になる!
配偶者の税額軽減とは、亡くなった方の配偶者が遺産を相続する場合、以下のどちらか多い金額までは相続税が一切かからなくなる制度です。
- 1億6,000万円
- 配偶者の法定相続分(原則1/2)
一般的なご家庭であれば、配偶者が相続する分についてはほとんどのケースで相続税が0円になります。
国税のスタンス:「隠さずに財産として申告してね」
国(税務署)のスタンスは、「生活費の蓄えを没収したい」わけではありません。
「妻名義の貯金であっても、元手が夫のものなら一度『夫の相続財産』として正しくオープンに(申告)してください。その代わり、配偶者の税額軽減を使うことで税金はかからない(または大幅に安くなる)ようにしますよ」という仕組みになっているのです。
コソコソ隠して後から税務調査で指摘されると、加算税などのペナルティ(余計な税金)が発生します。堂々と申告に含めて特例を使うのが最も賢い選択です。
親の相続で慌てないために!会社員が今すぐ実家で確認すべきこと
実家の相続手続きを進める会社員の方は、申告期限(10ヶ月)までに以下のポイントを実家の母親と一緒に確認しておきましょう。
- 妻名義の通帳・印鑑・キャッシュカードは誰が管理しているか
- 妻名義の口座にある資金の「本当の原資(元手)」は何か(妻の実家からの相続等ならOK)
- 生活費の余りを貯めた口座がある場合、夫の相続財産として一度オープンに含める
まとめ
夫婦間のお金と相続税について、重要なポイントを整理します。
- 生活費の余りを貯めたお金は、元手を出した側の「相続財産」になる
- 実質的に亡くなった人が管理していた口座は「名義預金」とみなされる
- 隠して税務調査で指摘されるとペナルティがかかる
- 「配偶者の税額軽減」を使えば1億6,000万円まで非課税になるため、正しく申告するのが一番お得
夫婦間のお金のやり取りは関係性が近いこともあり相続税の税務調査でよく確認されます。
少しでも不安だと思う方は是非、税理士へご相談ください。
【出典・一次情報(参考)】

コメント