親御様が亡くなられた後、残されたご家族(相続人)には膨大な相続手続きが待っています。
仮に手続きを税理士や司法書士などの専門家に依頼する場合でも、必要な資料の収集や口座の確認など、ご家族の協力は絶対に避けられません。
特に相続税の申告期限は「相続の開始を知った日の翌日から10ヶ月以内」です。「10ヶ月もある」と思われがちですが、平日にお仕事をされている会社員の方にとっては、仕事の合間を縫って書類集めや手続きを行う必要があり、精神的・時間的なストレスは想像以上に大きくなります。
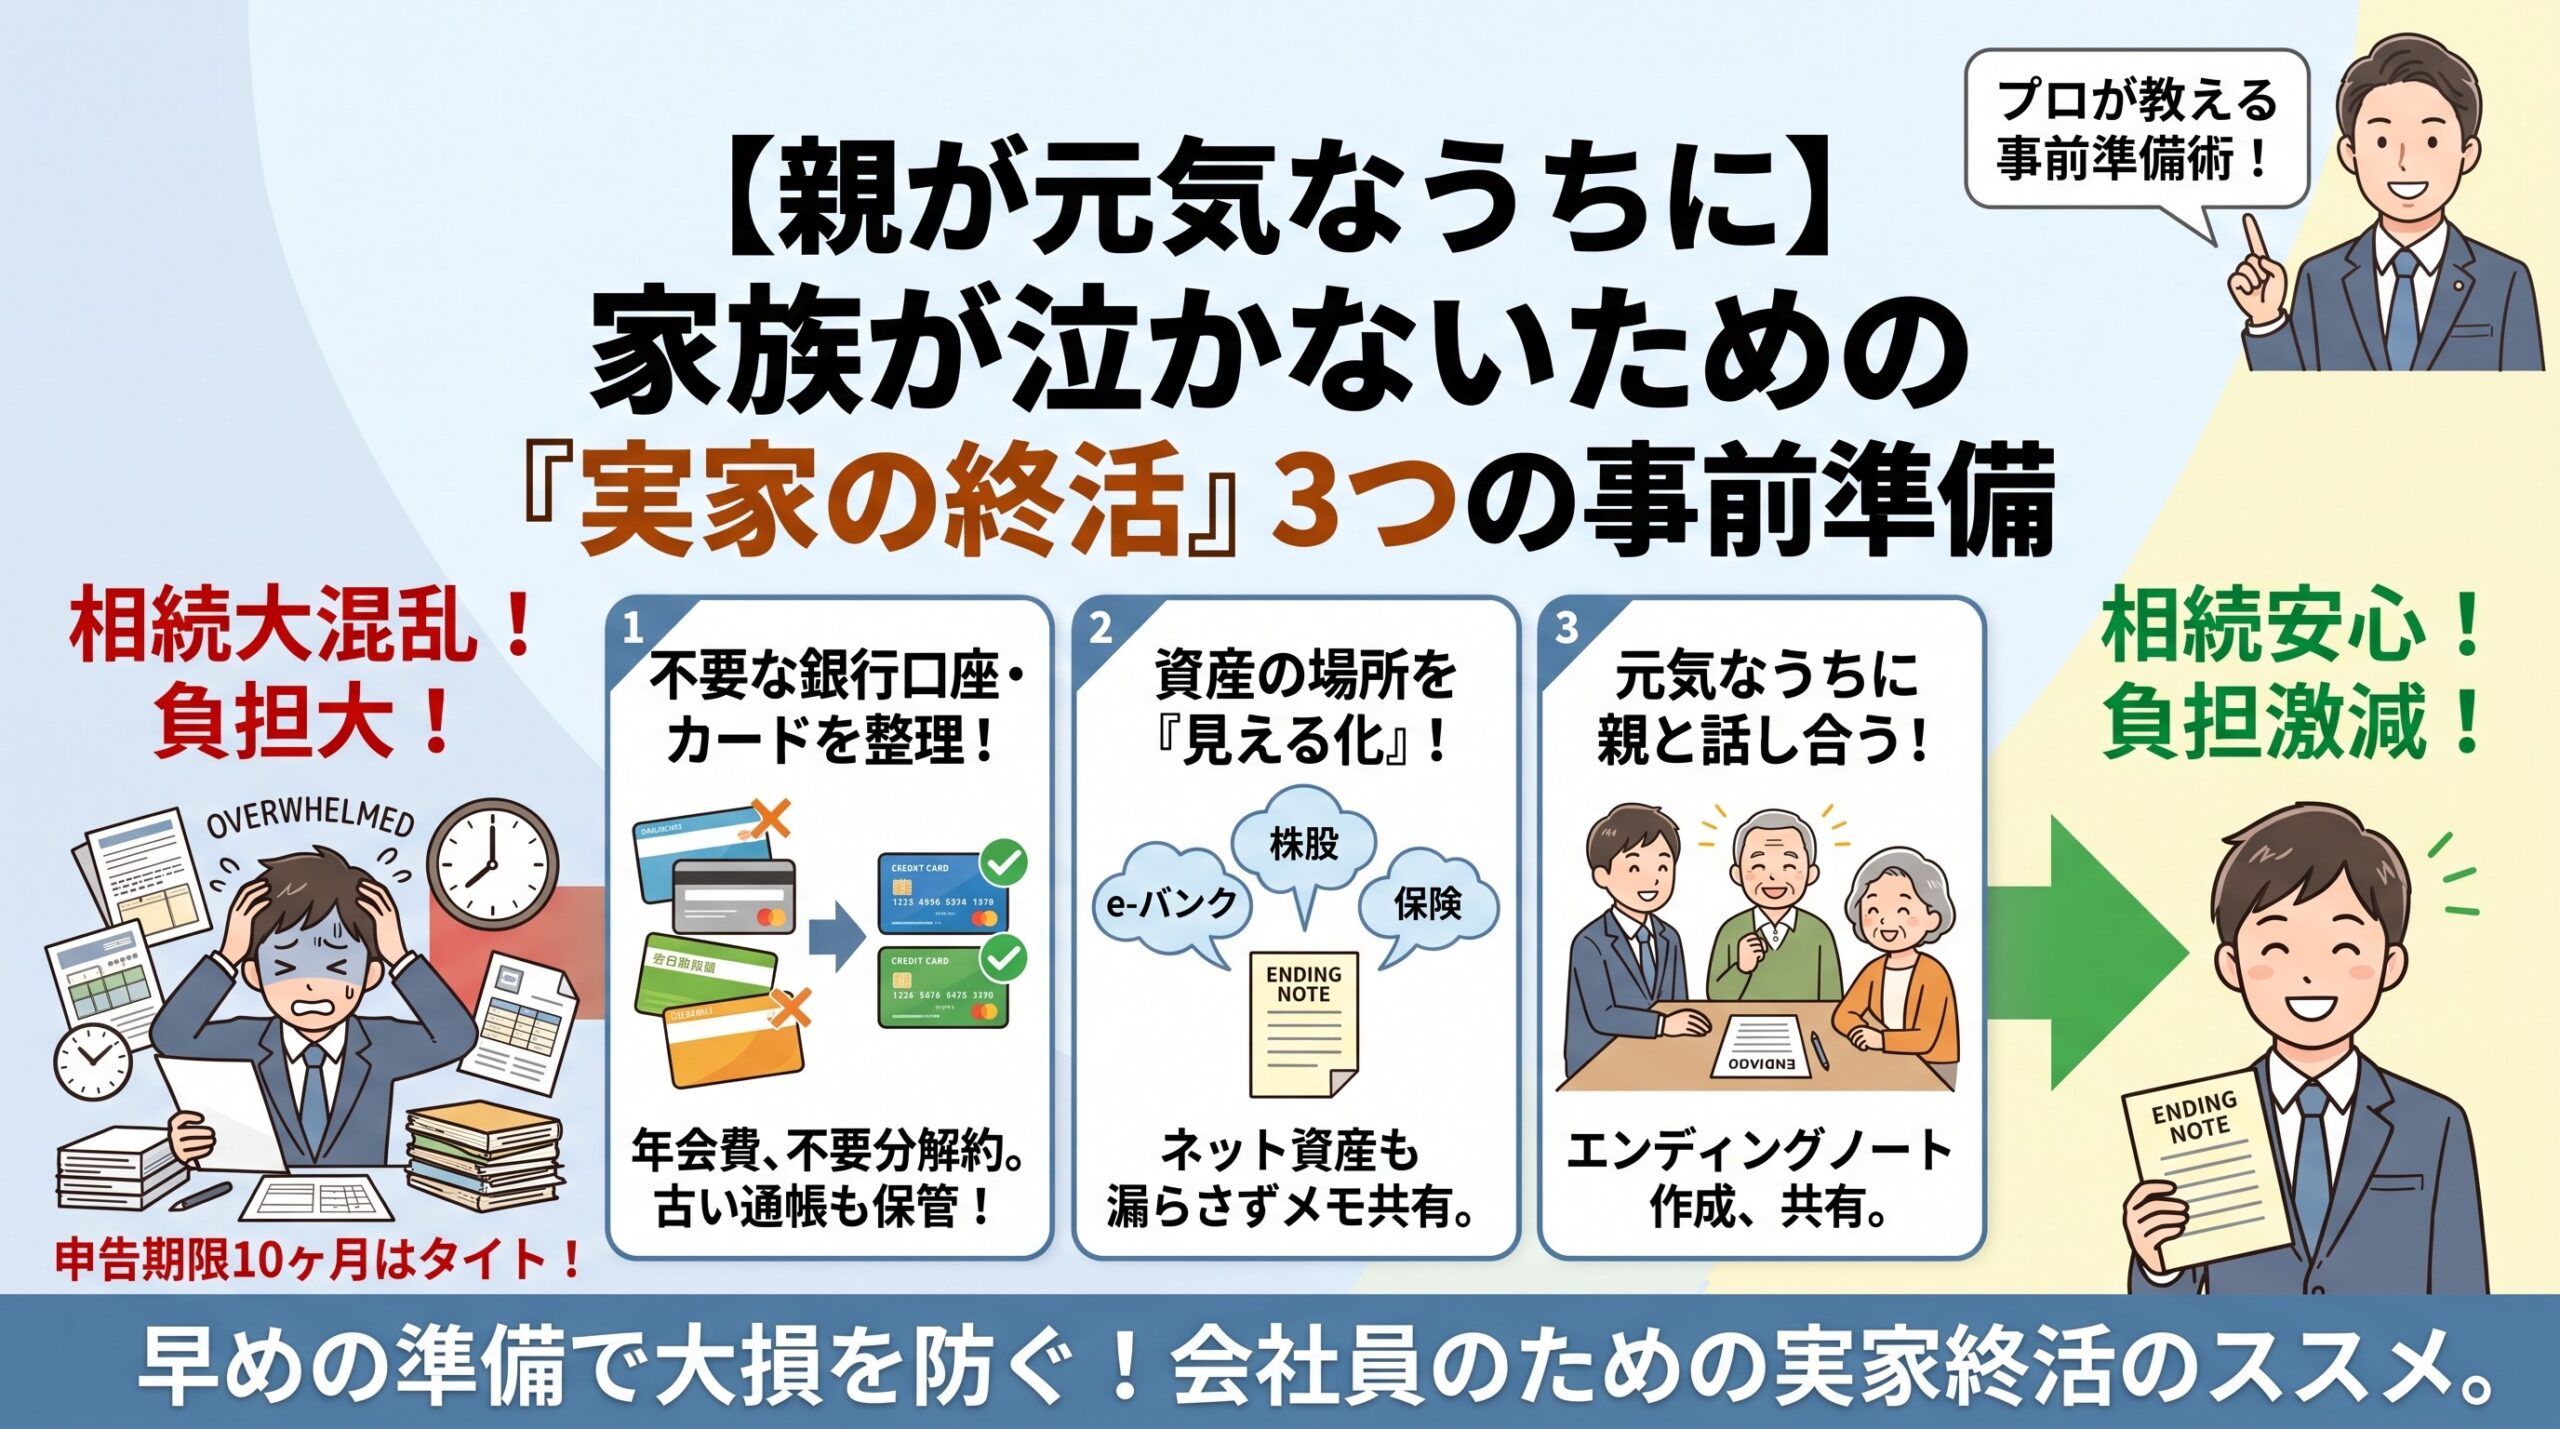
この記事では、将来発生するご家族の負担を少しでも減らすために、「親が元気なうちにやっておくべき3つの事前準備(実家の終活)」を分かりやすく解説します。ぜひご自身でチェックし、親御様と一緒に話し合うきっかけにしてみてください。
相続手続きは10ヶ月以内!会社員を苦しめる「書類集め」のリアル
相続が起きてから手続きを始めると、次のような壁にぶつかります。
- 平日の日中に何度も銀行や役所へ行かなければならない
- どこにどんな財産があるのか分からず、実家の中を捜索することになる
- 金融機関ごとに解約書類や必要書類の取り寄せが必要になる
仕事や家事で忙しい日常の中でこれらをこなすのは至難の業です。しかし、親御様が元気なうちに「3つの準備」をしておくだけで、将来の手間と費用を劇的に減らすことができます。
事前準備①:不要な「預金口座」は集約する(通帳は絶対捨てない!)
まず最初に取り組みたいのが、使っていない不要な預金口座の整理です。
口座が多いほど「手間」も「専門家への代行費用」も増える
相続税の申告や遺産分けの手続きでは、亡くなった当日の残高を証明するために、利用していた金融機関ごとに「残高証明書」を発行してもらう必要があります。
金融機関1社だけでも手続きには相応の労力がかかりますが、これが4つも5つもあると、それだけで途方もない時間と手間がかかってしまいます。
また、手続きを専門家(司法書士や行政書士など)に代行してもらう場合でも、対象となる金融機関の数に応じて代行費用が加算されるケースが一般的です。生前のうちにメインで使っている1〜2行に口座をまとめておくことが、遺された家族への一番の思いやりになります。
【超重要】古い「記帳済み通帳」を絶対に捨ててはいけない理由
口座を整理・解約する際、絶対にやってはいけないのが「記帳が終わった古い通帳を捨ててしまうこと」です。
税理士が相続税の申告書を作成する際や、税務署が税務調査を行う際、過去数年分(場合によっては過去10年近く)の口座の入出金履歴を確認します。
これは、過去に「生前贈与」が行われていなかったか、あるいは「名義預金(実質的に親のお金なのに子供や孫の名義になっている口座)」がないかをチェックするためです。
事前準備②:使っていない「クレジットカード」を生前に整理する
最近はキャッシュレス化に伴い、クレジットカードを何枚も所有している方が増えています。
クレジットカードも預金口座と同様に、本人が亡くなった後はご家族が1枚ずつカード会社へ連絡し、死亡による解約手続きを踏まなければなりません。
特に注意が必要なのが、「使っていないのに年会費だけが毎年引き落とされているカード」です。
生前のうちに本当に使う1〜2枚だけに絞り込み、使っていないカードは解約しておくことをおすすめします。
事前準備③:財産の「どこにあるか(場所)」だけを見える化する
事前の準備の中で、最も効果的でありながら心理的ハードルが低いのが「財産の場所の見える化」です。
通帳のないネット口座が増えた「家の中の捜索リスク」
近年、紙の通帳を発行しないデジタル口座や、ネット銀行・ネット証券、ネット保険を利用する方が急増しています。
昔であれば「実家を探せば通帳や証券会社からの郵便物が出てくる」という状態でしたが、すべてがデジタル化された現代では、紙の書類が自宅に一切残っていないケースも珍しくありません。
手掛かりがないまま親が亡くなってしまうと、遺族はパソコンやスマホの履歴を片っ端から確認しなければならず、口座の存在自体に気づけず申告漏れとなってしまう危険性が高まっています。
金額は伏せてOK!「金融機関名と保険会社名」のメモを残す
親御様の中には、「子供であっても自分の預金残高や資産額を開示するのは抵抗がある」という方も少なくありません。
そこでおすすめなのが、「残高や金額は書かずに、契約している金融機関や保険会社の名前だけをメモしておく」という方法です。
・〇〇銀行(▲▲支店)
・◇◇証券(▲▲支店)
・××生命保険(証券番号:123456)
このように、「どこに財産があるか(場所)」が分かるメモやエンディングノートが1枚あるだけで、ご家族の捜索の手間は劇的に減少します。
まとめ:親が元気な今だからできる「思いやりの終活」
今回は、将来の相続の手間とストレスを大幅に減らす「生前の準備(終活)」について解説しました。
| 準備項目 | 生前にやるべきアクション | 注意点・ポイント |
| ① 預金口座 | 使っていない口座は解約してまとめる | 古い記帳済み通帳は捨てずに保管! |
| ② クレジットカード | 年会費だけ払っている不要なカードを解約する | 主に使用する1〜2枚に絞る |
| ③ 財産の見える化 | 金額は伏せて「金融機関名・保険会社名」をメモする | ネット銀行・ネット証券の存在を書き残す |
「終活」というと大げさに聞こえますが、要は「残された家族が困らないための手引きを作っておくこと」です。
親御様が元気で判断力がある今だからこそできる準備があります。まずは週末などに、「念のため、使っている銀行の名前だけメモに残しておこうか」と、日常の会話からご家族で話し合ってみてはいかがでしょうか。


コメント