基礎控除(110万円)の枠を使わずに非課税!? 「生活費・教育費贈与」の基本ルール
「親や祖父母からお金をもらうなら、年間110万円までに抑えないと贈与税がかかる」
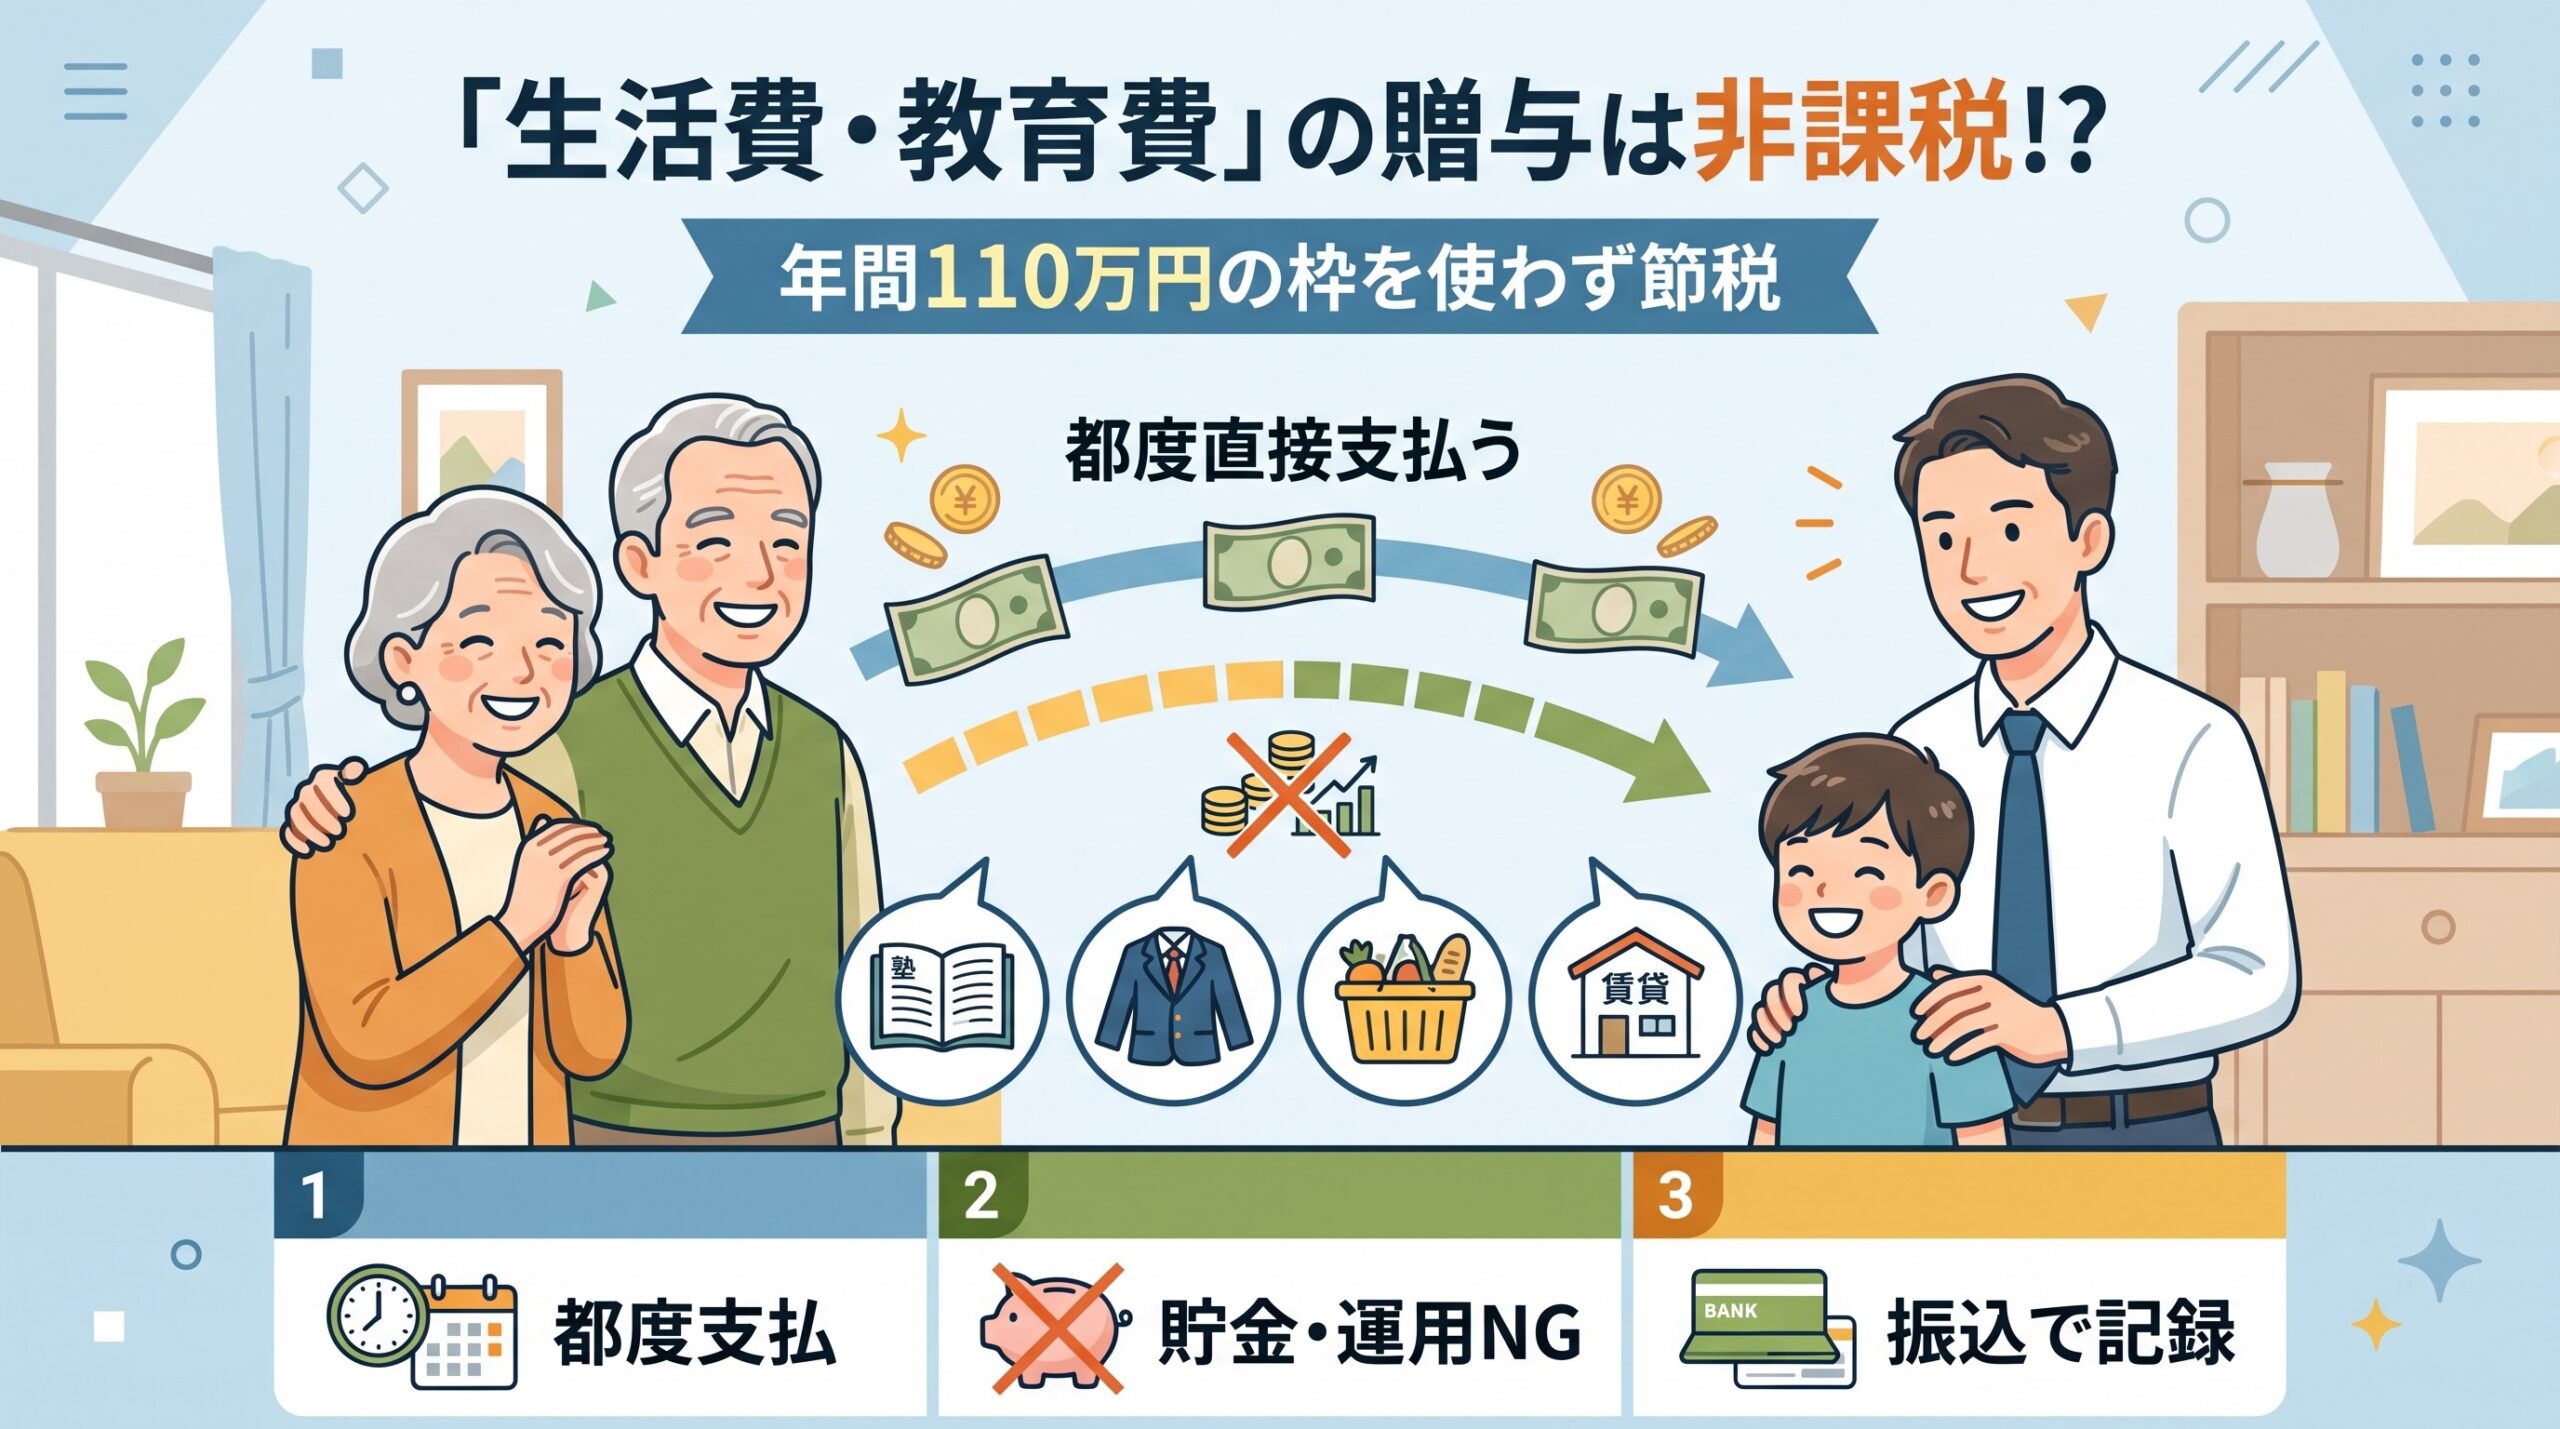
そう思っている方は非常に多くいらっしゃいます。しかし、実は年間110万円の基礎控除とは「完全別枠」で、税金がかからずにお金を渡せる法律上の特例が存在します。
それが「生活費や教育費に充てるための贈与」です。
「結婚・子育て資金の一括贈与の非課税」や「教育資金の一括贈与の非課税」については別の制度として存在していました(いずれも廃止)が、これらの制度ができる前からそもそも「生活費・教育費」の贈与は非課税とされていました。
法律(相続税法第21条の3)で認められた非課税の根拠
法律(相続税法第21条の3第1項第2号)では、以下のように明確に規定されています。
【相続税法第21条の3(抜粋)】
次に掲げる財産の価額は、贈与税の課税価格に算入しない。
二 扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの
つまり、「家族間で生活や学業に必要な範囲でお金を助け合う場合は、そこに税金はかけません」と国が認めているのです。
お子様のいるご家庭にとってはあたりまえのことですが、法律上も「課税価格に算入しない(非課税)」と定められています。
実はこんなに広い!援助ができる「扶養義務者」の範囲
「扶養義務者」と聞くと自分の親だけをイメージしがちですが、相続税法の通達(基本通達1の2-1)によると、親だけでなく、「祖父母」「兄弟姉妹」なども扶養義務者の範囲に含まれます。
したがって、自分の親からの援助はもちろん、「祖父母から、孫の学費や一人暮らしの費用を援助してもらう」といったケースも、正しく行えば全額非課税になります。
最大の落とし穴!「まとめて一括振込」をしてはいけない理由
この制度を使う際に、一般のご家庭が最もハマりやすい致命的な落とし穴が「将来の分までまとめて渡してしまうこと」です。
【失敗事例】孫の大学4年分(350万円)を一括振込して贈与税が発生したケース
👤 祖父母と孫のケース
孫が難関大学に合格し、大喜びした祖父母。「これで4年間の学費を賄いなさい」と、直近支払予定の入学金・授業料100万円だけでなく、4年分を見越して合計400万円を孫の口座に一括で振り込みました。
🚨 税務署の判定
直近で必要な100万円は非課税として認められましたが、残りの300万円は「今すぐ必要な教育費ではない」と判定されました。
結果として300万円分が贈与とみなされ、基礎控除(110万円)を超えた190万円分に対して贈与税が課されてしまいました……。
鉄則は「必要な都度、直接支払う」こと
非課税として認められるのは「必要な都度、直接充てられたお金」に限られます。(相続税法基本通達21の3-5)
「いつか使うから」「面倒だから」と数年分をまとめて渡すと、今使わない分はただの贈与として扱われます。必ず、大学から請求書が届いたタイミングで、その時に必要な金額だけ(例:前期授業料40万円)を渡すことを徹底してください。
どこまで認められる?「教育費」と「生活費」の具体的な範囲
では、実際にどのような費用であれば非課税として認められるのでしょうか。
習い事や通学定期も対象!「教育費」の範囲
「教育費」と認められるのは、学校の授業料や入学金だけではありません。
- 高校や大学の学費、入学金、施設管理費
- 教科書代、教材費、文具代
- 通学のための電車やバスの定期代
- 塾や予備校の費用、習い事の月謝
これらはすべて教育費の範囲内です。義務教育だけでなく、高校・大学・専門学校の費用も当然含まれます。
金額の基準は「社会通念上相当」か?貯金や投資に回したら即アウト
「生活費」についても、日常の食費、光熱費、家賃、医療費、お年玉などが該当します。具体的な金額上限の数値が定められているわけではなく、最終的には「社会通念上相当(世間一般の常識的な範囲)」かどうかで判断されます。
ただし、以下のケースは絶対にNGです。
・NG例①: 子供に十分な収入や資産があるにもかかわらず、プラスアルファで小遣いとして渡している
・NG例②: 「生活費」としてもらったお金を使わずに、そのまま預金口座に貯金している
・NG例③: もらったお金で株式や投資信託を購入して運用している
生活費や教育費として受け取ったお金を使い残して貯金や投資に回した瞬間、それは「生活費」ではなく「ただの贈与」と判定され、贈与税の対象になります。
税務調査で疑われないための「振込+メモ」の鉄則
相続税申告後に税務調査が入った際、税務署から「これは生活費ではなく、ただの贈与では?」と疑われないようにするためには、証拠(足跡)を残しておくことが不可欠です。
現金の手渡しは絶対に避け、必ず「銀行振込」で行ってください。
さらに、振り込む際の「振込人名義」や「依頼人メモ欄」に、以下のように理由を明記しておくことを強くおすすめします。
- 振込メモの例: 「マゴ ジュギョウリョウ」「○○ダイガク ニュウガクキン」「シチガツブン ヤチン」
このように通帳に記録を残しておけば、後から見返した際にも「孫の授業料として、必要な都度振込を行った」という客観的な証明になります。
まとめ:正しい知識で家族の資産を着実に活かそう
今回は、年間110万円の基礎控除枠を使わずに節税できる「生活費・教育費の非課税ルール」について解説しました。
改めて、押さえておくべき重要なポイントを整理します。
ポイント整理
- 基本ルール: 扶養義務者(親や祖父母)からの生活費・教育費の援助は、110万円枠とは「完全別枠」で非課税になる
- 注意点①: 「まとめ渡し」はNG。必ず必要なタイミングで、必要な金額だけ(都度)渡す
- 注意点②: 受け取ったお金を貯金や株式投資に回すと、生活費と認められず課税対象になる
- 注意点③: 現金手渡しは避け、通帳にメモを残して「銀行振込」で客観的な履歴を残す
祖父母から孫へ学費や生活費を正しく援助することは、お孫さんの将来を支援できるだけでなく、親御様(祖父母)の将来の相続財産を無理なく減らし、結果として将来発生する相続税の負担を軽減することにも繋がります。
生前贈与や援助は、制度の仕組みと正しい手順さえ理解していれば、ご家族の大切な資産を守る非常に強力な手段となります。
ぜひご家族の中で「いつ、どのような形で援助を行うのが良いか」を正しく共有し、計画的に活用していきましょう。
📘 出典・ソース